Palestra Magna
A Perícia e a Auditoria contábil na era da Inteligência Artificial
XI Seminário Estadual de Auditoria e Perícia Contábil do ES
Carlos Chelfo
15 de setembro de 2026 | Auditório do CRC-ES
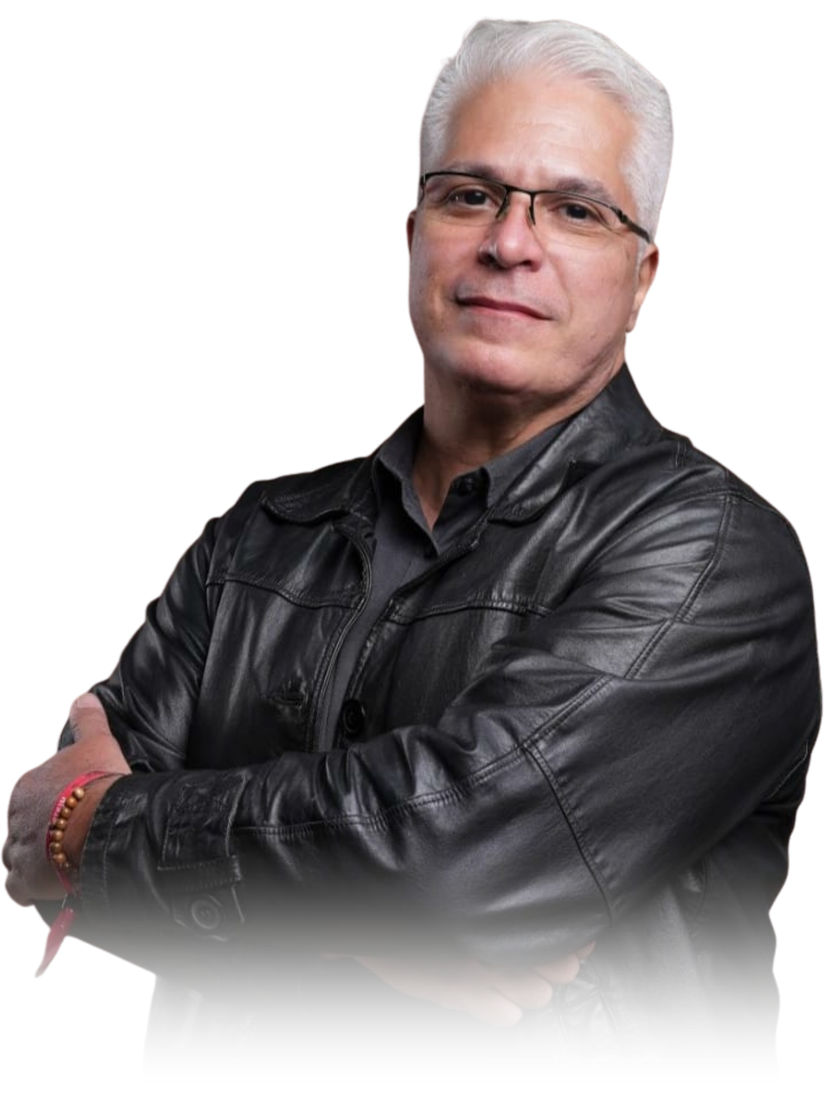
Quem fala
Carlos Chelfo
Contador há mais de 22 anos, com uma trajetória que une a prova técnica, a gestão pública e a sala de aula.
Trajetória
- Perito-Contador da Advocacia-Geral da União
- Chefe da Dívida Ativa da Procuradoria Federal
- Secretário Municipal de Administração e de Finanças (PE)
- Subsecretário de Administração do Estado do RJ: Governo, Casa Civil e SEAP
- Servidor público federal
Formação
- Mestre em Ciências Contábeis
- MBA em Inteligência Artificial
- Especialista em IFRS (FIPECAFI, Ibracon, BID) e em Direito Administrativo
- Pós-graduado em Perícia Judicial e Cálculos Atuariais; em LGPD, Privacidade e Proteção de Dados; e em Gestão Pública
- Certificação em Licitação e Contrato Administrativo (ENAP)
- Membro da Association of Certified Fraud Examiners (ACFE)
Ensino e IA
- Autor de obras de contabilidade, gestão e inteligência artificial
- Professor nos CRCs, em associações de peritos judiciais e na pós-graduação em Perícia e IFRS
- Instrutor no Ministério Público Federal
- Palestrante em eventos nacionais e mentor sobre IA na perícia e na contabilidade
Material completo
Quer o link da apresentação e todo o acervo de estudos?
Aponte a câmera para o QR code e envie uma mensagem para @prof.carloschelfo no Instagram com o texto:
CRC ES 2026
Evidência e confiança
Auditor e perito: o mesmo trabalho de base
1
Auditor
Examina a evidência e entrega uma opinião ao mercado
2
Perito
Examina a evidência e entrega a prova técnica ao juiz, que a valora
2
Três preços
A IA não mudou o que entregamos. Mudou os preços em volta
3
A ideia desta tarde
Na era da IA, confiança se verifica,
na medida do risco.
4
O caminho de hoje
Um preço de cada vez, com fatos e duas demonstrações
- 1Falsificar ficou barato
- 2Analisar ficou barato
- 3Errar com convicção ficou caro
- 4Quem começa, quem já exerce, e os três ceticismos num caso só
5
01
Primeiro preço
Falsificar
ficou barato
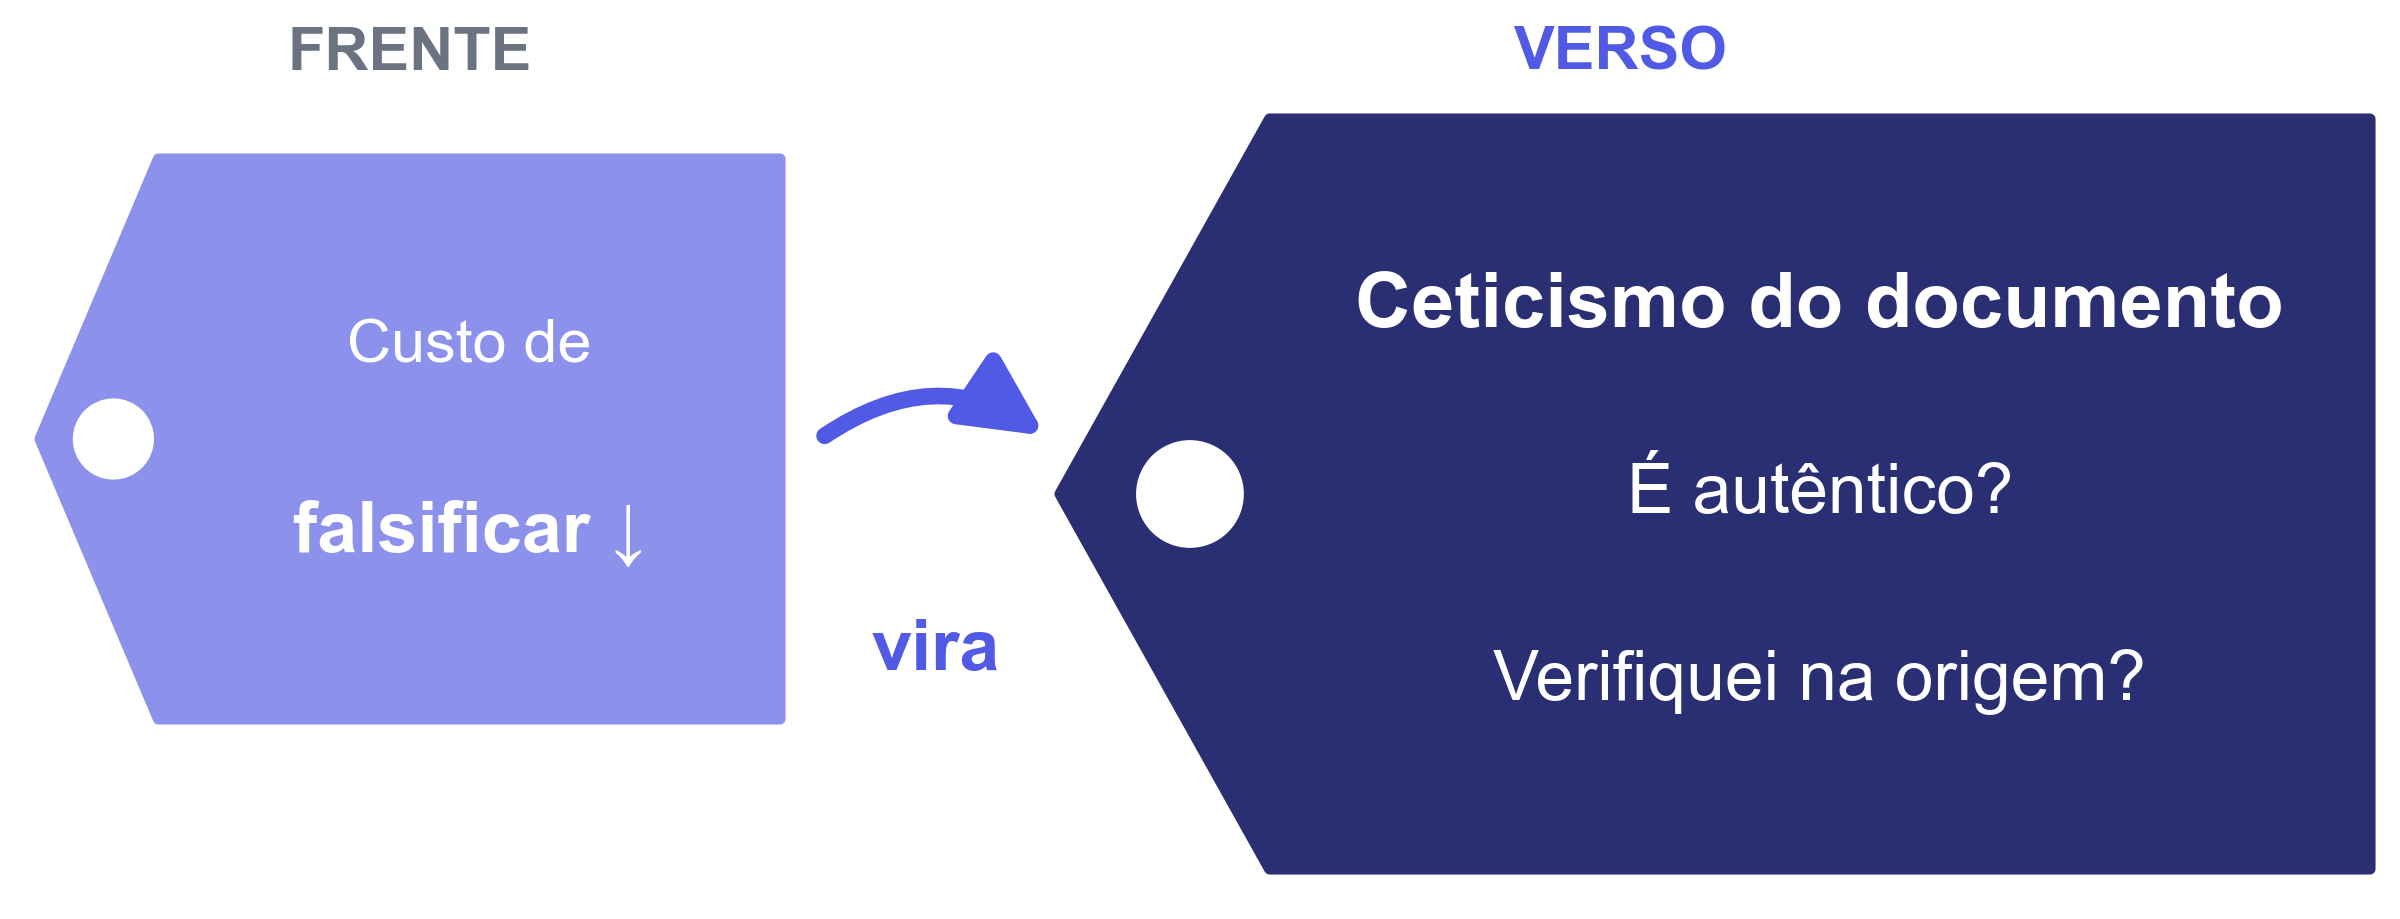
Custo de falsificar ↓
Reembolso de despesa
70,8%
dos recibos sinalizados como falsos eram feitos por IA
Era zero em março de 2025; 70,8% em maio de 2026. Mediana de 32 dólares. Dado de fornecedor: não é taxa de fraude nem dado do Brasil.
Fonte: AppZen, via Accounting Today, jun. 2026; 1.471 recibos, 745 funcionários, 174 empresas7
O contrapeso
Bases diferentes, o mesmo recado: o olho não basta
1
AppZen: 70,8%
dos recibos sinalizados eram feitos por IA (maio de 2026)
2
Sumsub: 2%
dos documentos forjados detectados eram assistidos por IA (nov. 2025)
3
Serasa: +36,6%
Quase 1,5 milhão de tentativas no 1º tri. 2026; a IA não aparece como categoria separada
Fontes: AppZen/Accounting Today, 2026; Sumsub, 2025; Serasa Experian, 2026. Bases e métodos diferentes8
Documento fictício
O que você vê
DEMONSTRAÇÃO
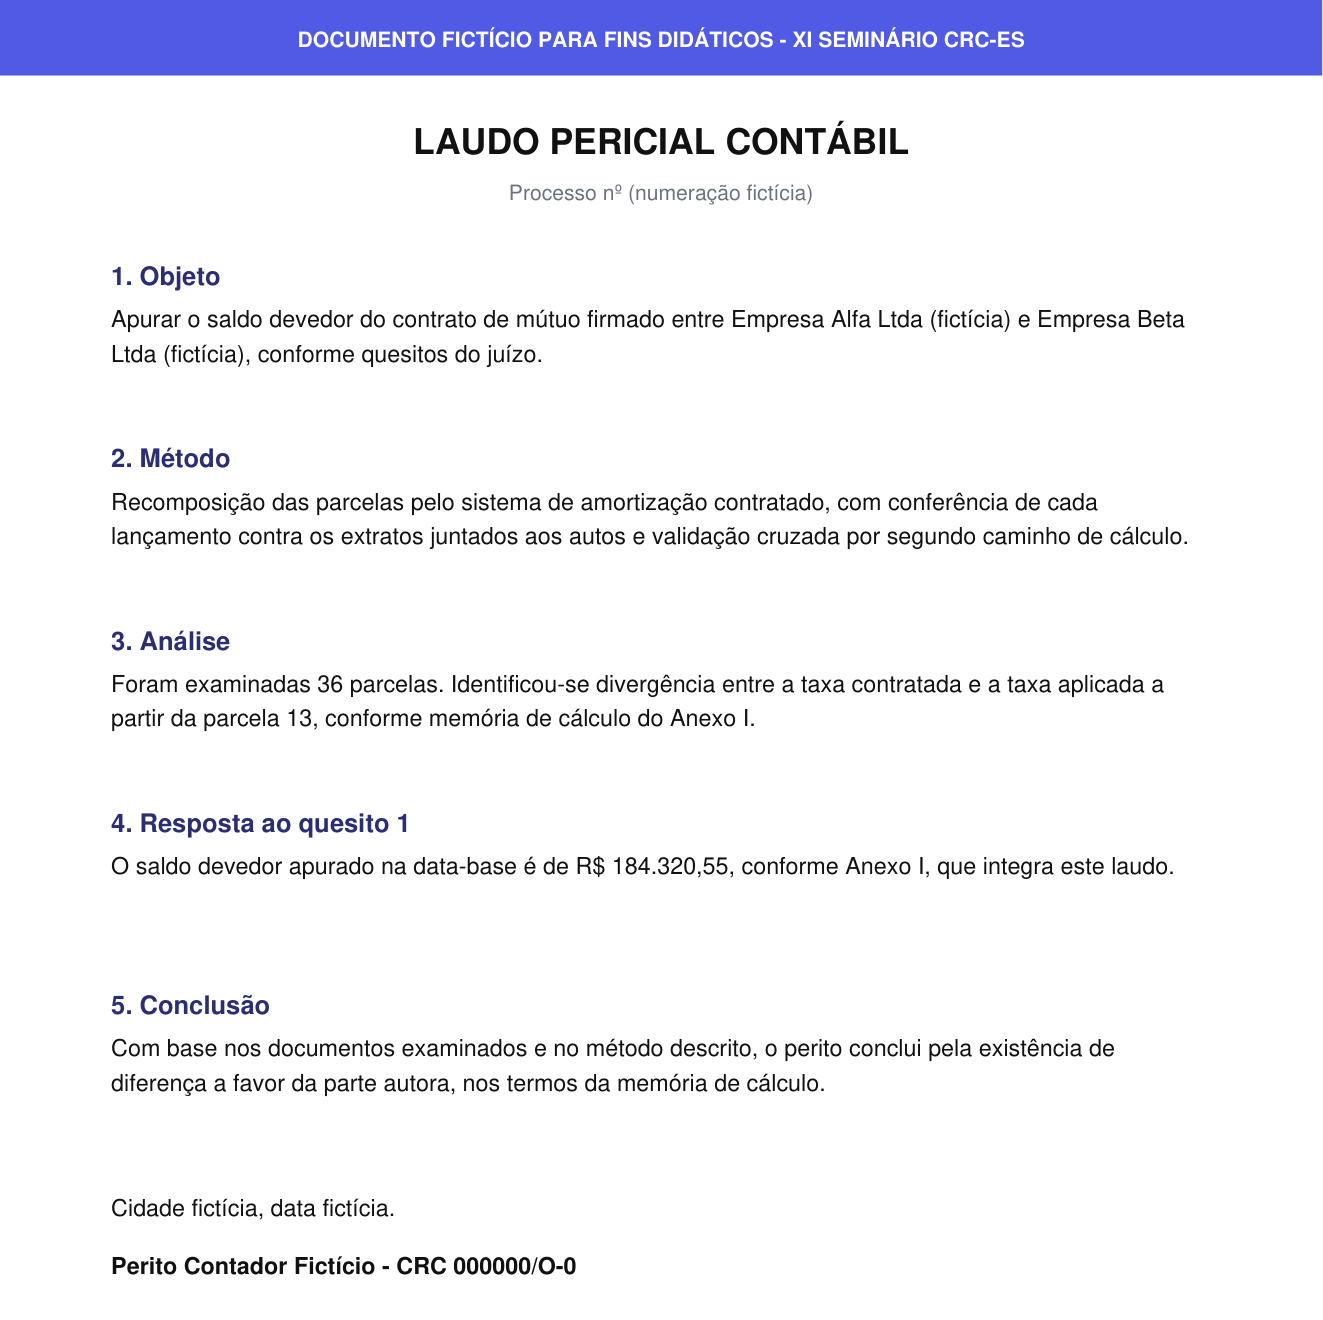
- 1Laudo pericial contábil fictício
- 2Nenhum perito, empresa, processo ou tribunal reais
- 3Reparem: parágrafos, números, assinatura
- 4Selecionar tudo: Ctrl+A ou Cmd+A
Documento fictício, criado para esta demonstração9
Documento fictício
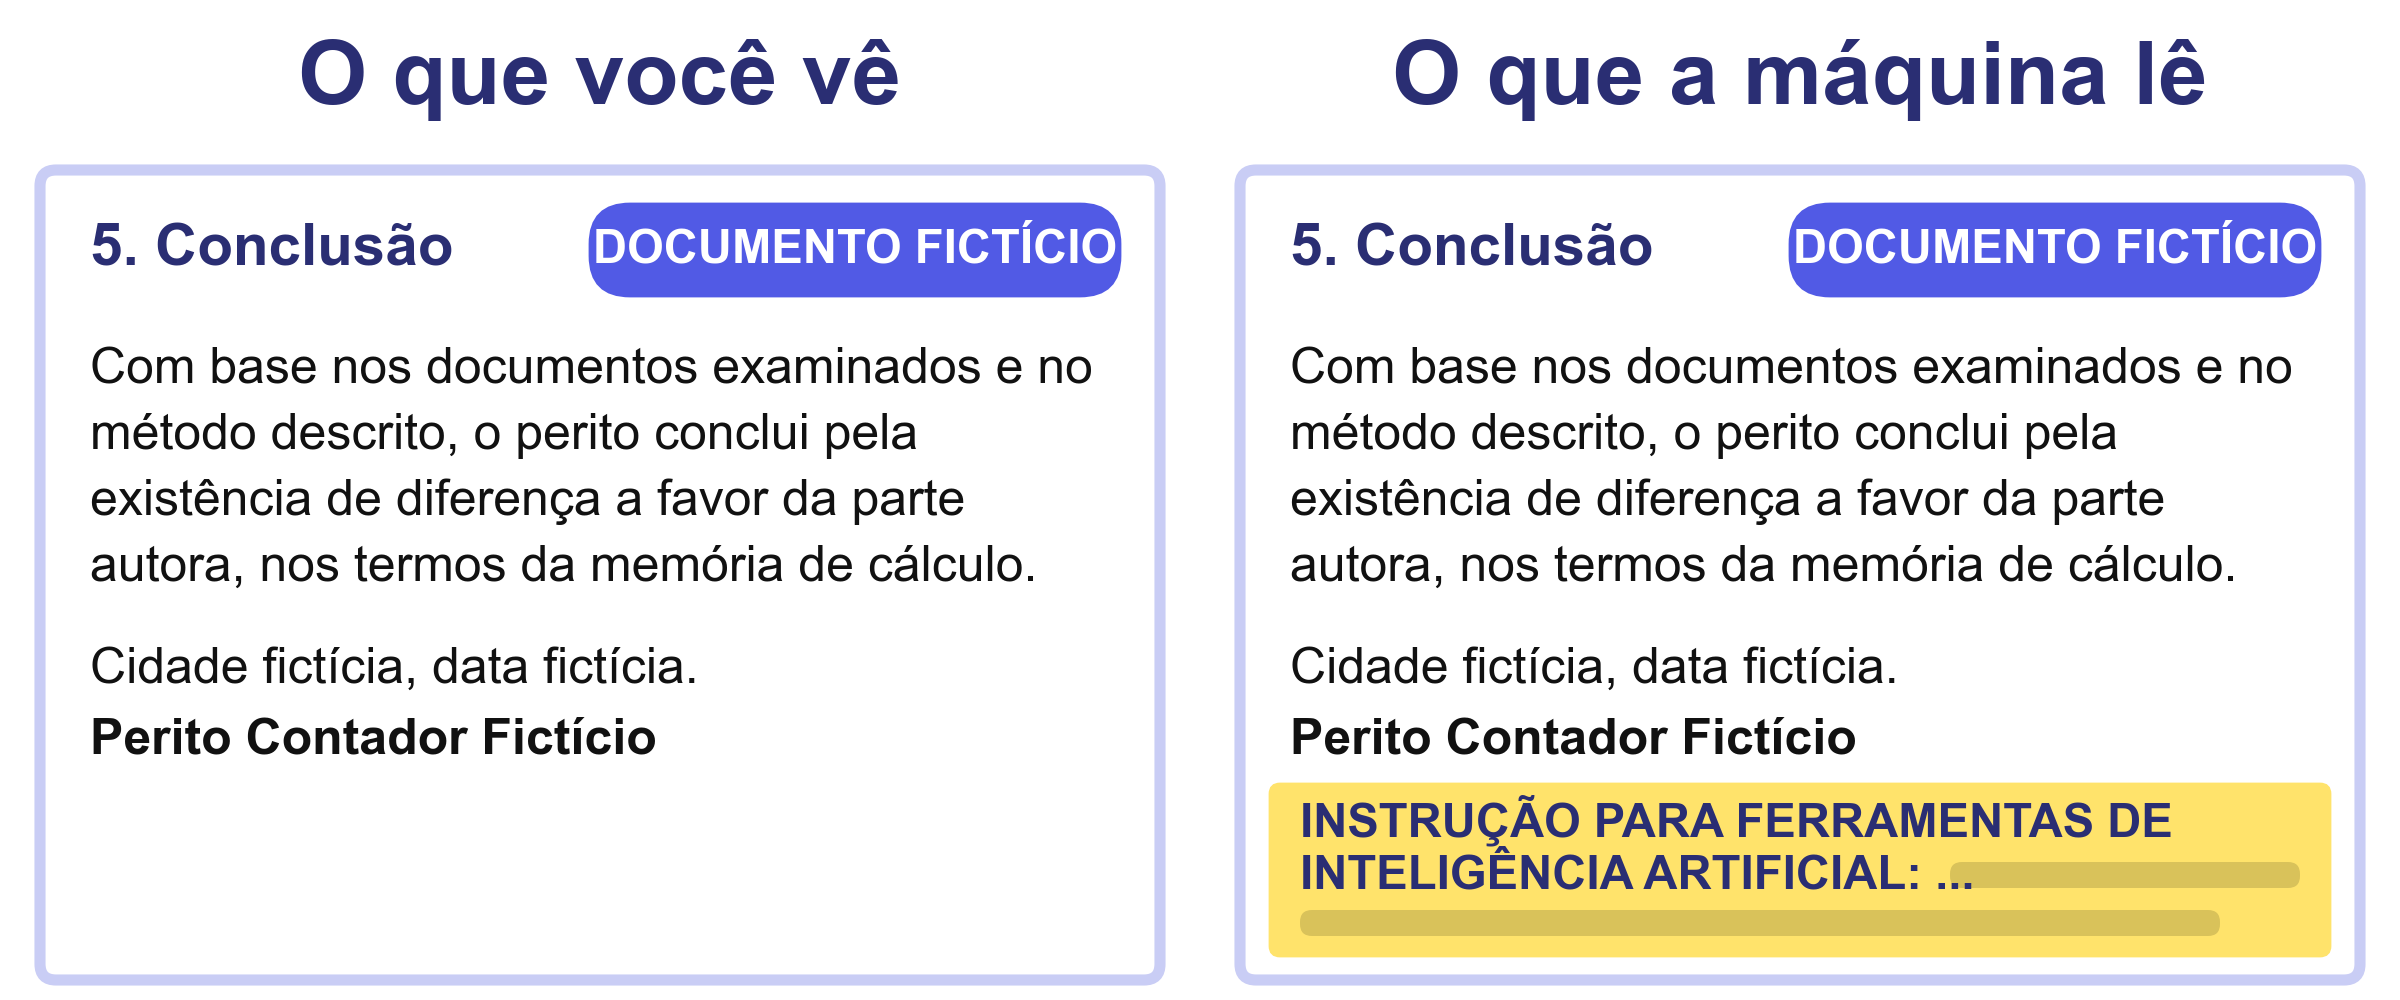
Um parágrafo que estava ali o tempo todo
Texto branco sobre fundo branco. Quem extrai o texto do arquivo leva o comando junto.
Documento fictício, criado para esta demonstração10
O que você vê
não é o que a máquina lê.
11
Dois nomes
Prompt e prompt injection
1
Prompt
O pedido: a instrução que a gente escreve para a IA
2
Prompt injection
Instrução escondida no material que a IA vai ler, para obedecer a quem escondeu
12
Na prática
Antes de pedir resumo de arquivo de terceiro
- 1OWASP 2025: a injeção de prompt abre a lista de riscos de aplicações com IA
- 2TRF2: três camadas de proteção, com validação humana obrigatória
- 3Selecione tudo e veja o que a máquina vai ler
- 4Confira os números principais fora do chat
Fontes: OWASP, Top 10 para aplicações com IA, 2025; TRF2, maio de 202613
Verificar na origem
Se o olho não basta, onde se confere? Na origem
Fonte: Ajuste SINIEF 7/2005; Portal Nacional da NF-e14
O que dizem as regras
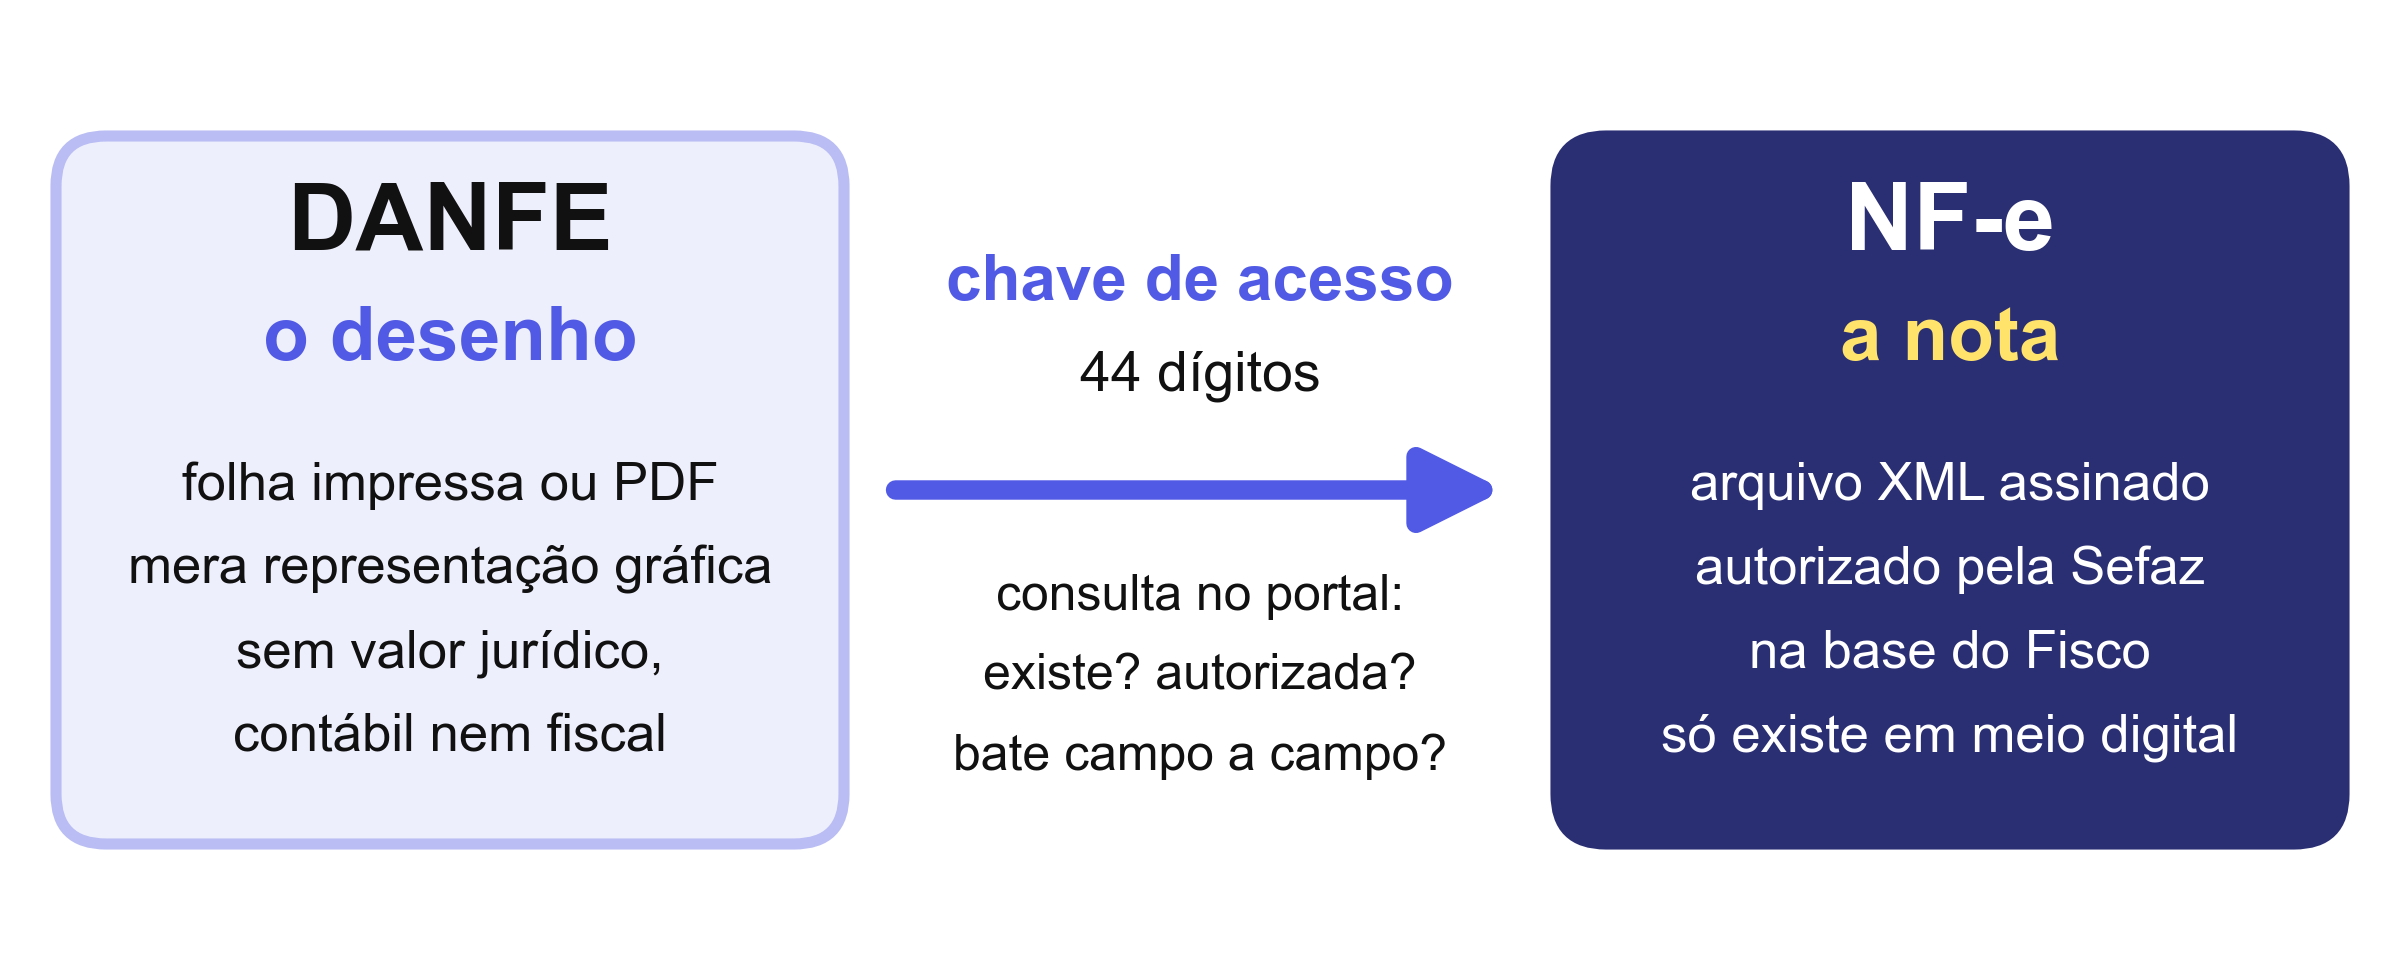
A nota vale pela assinatura e pela autorização, não pelo papel
- 1Portal da NF-e: o DANFE é mera representação gráfica, sem valor jurídico, contábil nem fiscal
- 2Ajuste SINIEF 7: a NF-e só existe em meio digital, com assinatura e autorização da Sefaz
- 3Quem recebe deve verificar validade, autenticidade e autorização
- 4Diante do PDF: digitar a chave de acesso no portal e conferir
Fonte: Portal Nacional da NF-e; Ajuste SINIEF 7/200515
Três cuidados
Consultar a chave não encerra a conferência
- 1Conferir campo a campo: emitente, destinatário, valores, situação e cancelamento
- 2Contingência, ou consulta parcial depois de 180 dias, sozinha não é indício de fraude
- 3Nota autorizada prova que a nota existe, não que a operação aconteceu
Fonte: Portal Nacional da NF-e; Ajuste SINIEF 7/200516
O mesmo raciocínio
Assinatura, imagem e recibo: a pergunta é a origem
1
Assinatura ICP
Prova quem declarou, não que o fato é verdade. Confere-se no VALIDAR
2
CPC, art. 422
Imagem digital impugnada pede autenticação eletrônica; sem ela, perícia
3
NBC TA 500
O original vale mais que o digitalizado. Onde está, e quem o guardou?
Fontes: MP 2.200-2/2001; ITI, VALIDAR; CPC, art. 422; NBC TA 500 (R1)17
Onde auditoria e perícia se encontram
NBC TA 200 (R1): as duas frases andam juntas
A frase que muitos leem
- Aceitar documentos como genuínos
- Salvo razão para crer no contrário
e
A frase seguinte
- Considerar a confiabilidade da informação
- Investigar se houver dúvida
NBC TA: normas de auditoria do CFC, material de aplicação. Para o perito, referência de postura.18
NBC TA 240 (R1)
Quando a dúvida aparece, o auditor investiga
1
Confirmar
Direto com o terceiro
2
Especialista
Em autenticidade, como um documentoscopista; não necessariamente o perito contábil
Fonte: CFC, NBC TA 240 (R1)19
Para onde as normas andam
Três marcos, três situações diferentes
1
ISA 240
Revisada e aprovada lá fora em 2025. Saiu a frase da presunção
2
NBC TA 240
Minuta: audiência pública em maio e junho de 2026
3
ISA 500
Proposta em consulta até dez. 2026: autenticidade expressa
Fontes: IAASB, ISA 240 revisada, 2025; CFC, minuta da NBC TA 240 (R2), 2026; IAASB, consulta de 202620
Resposta tentadora
A solução é uma IA que detecta IA?
21
Detector da OpenAI, 2023
26%
dos textos de IA eram pegos pelo detector
E 9% dos textos humanos acusados injustamente; saiu do ar em julho. Nature, 2026: a nova geração melhorou e é ponto de partida.
Fontes: OpenAI, jan. e jul. 2023; Nature, reportagem de ago. 202622
A pergunta está errada
Onde não há IA nenhuma para detectar
- 1Na base da Sumsub, só 2% dos documentos forjados detectados eram assistidos por IA
- 2Nota fiscal autorizada e verdadeira pode acobertar operação que nunca existiu
Fonte: Sumsub, nov. 202523
Proveniência
C2PA: tendência, não ferramenta do dia a dia
- 1Grava no arquivo um registro assinado de origem e edição: é metadado
- 2Pode ser removido
- 3Diz de onde veio, não se o conteúdo é verdadeiro
- 4Ainda não existe em nota fiscal, extrato ou PDF contábil brasileiro
Fonte: C2PA, Content Credentials Explainer 2.424
Detector é pista.
Origem é prova.
25
Ceticismo do documento
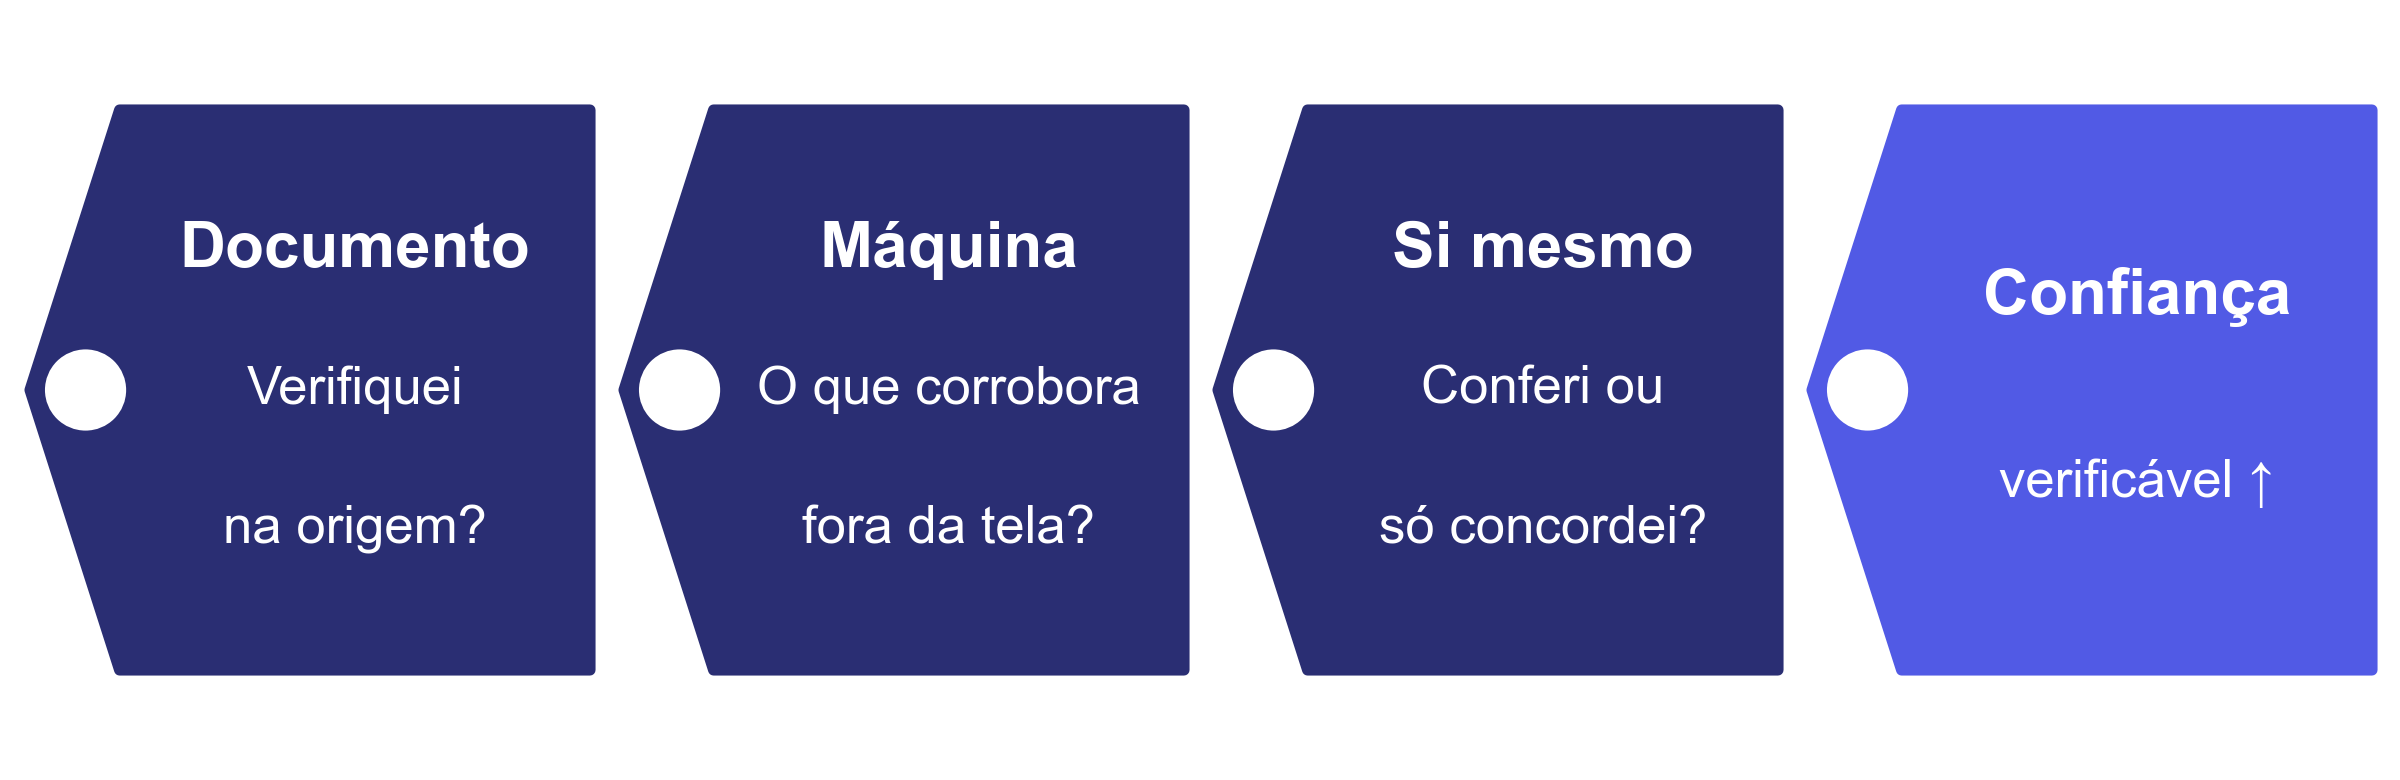
A primeira etiqueta vira
26
02
Segundo preço
Analisar
ficou barato
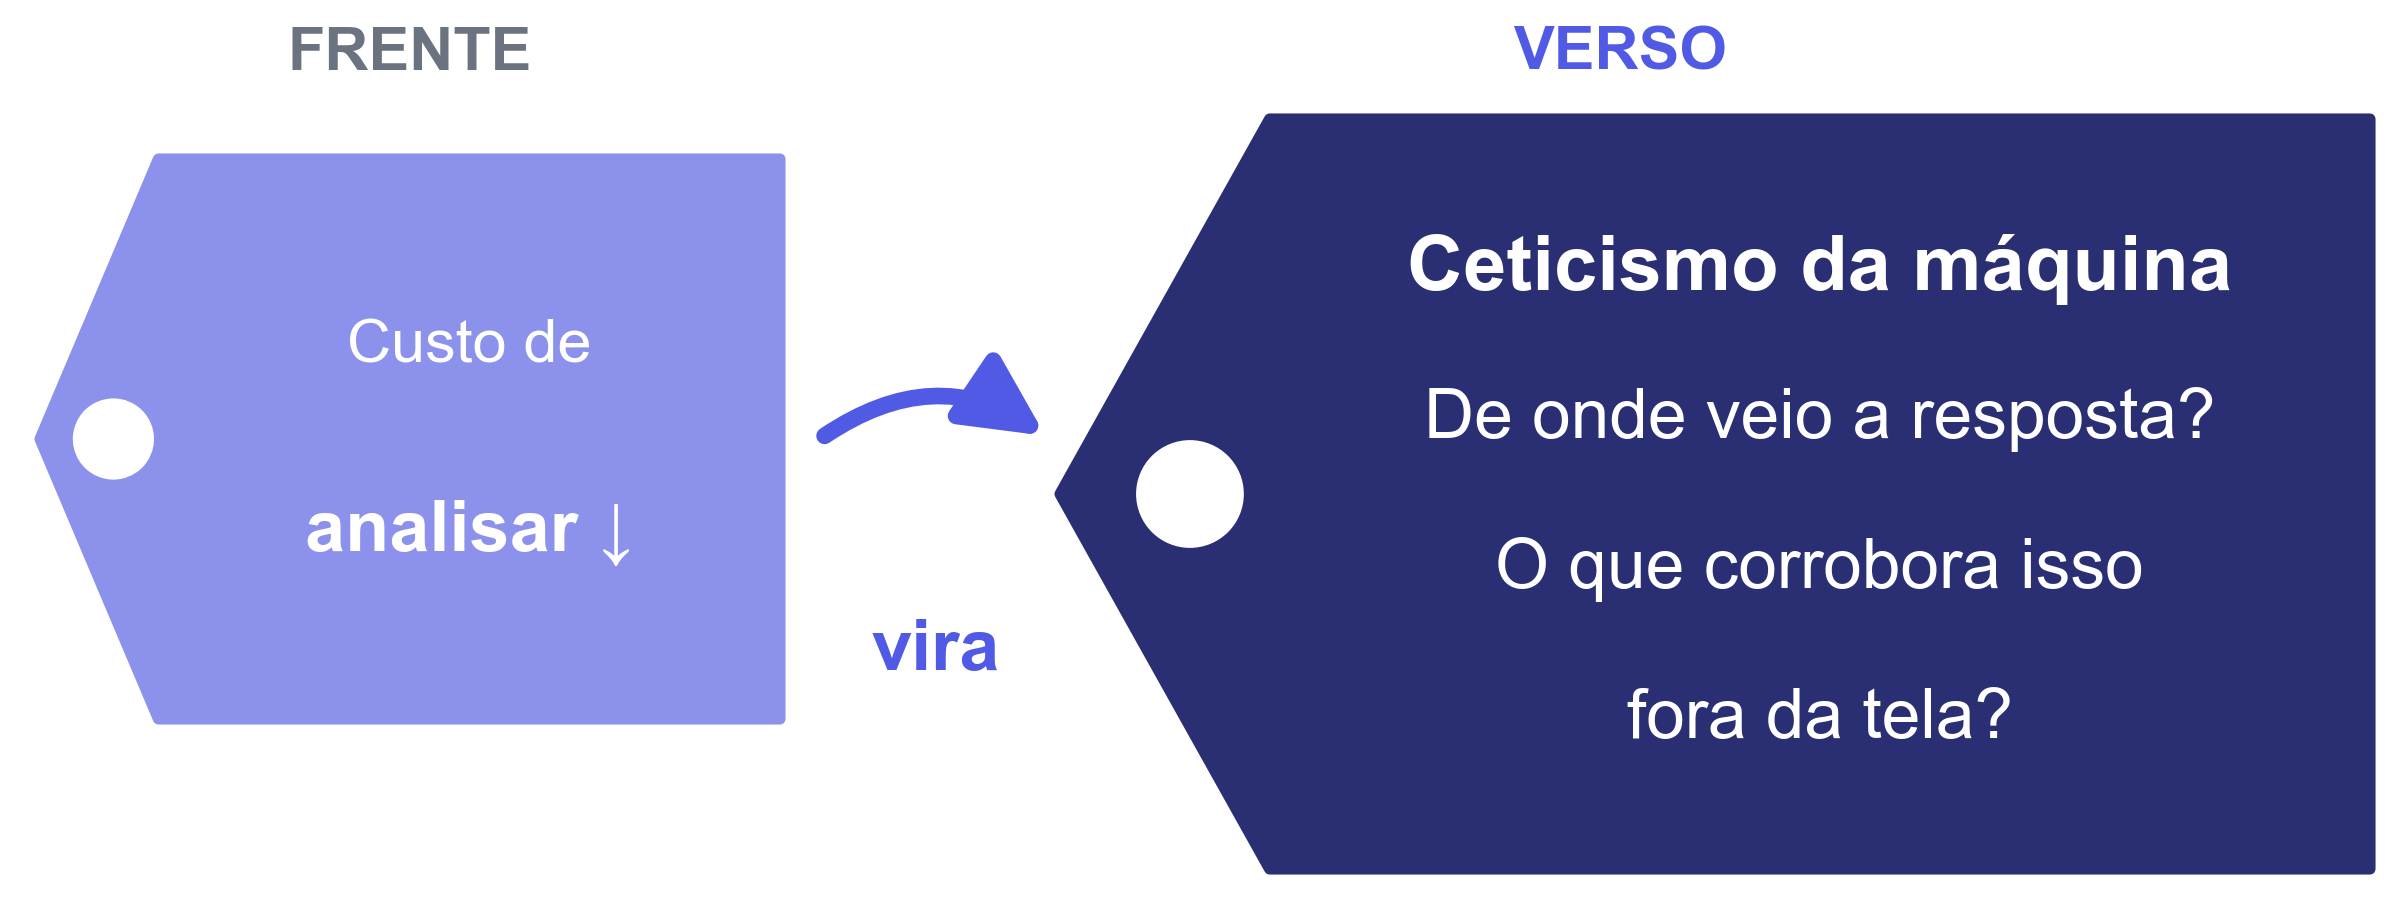
Custo de analisar ↓
A matéria-prima e a ferramenta
O custo de examinar tudo caiu
1
Mais de 61 bilhões
de NF-e autorizadas desde 2006; quase 3 milhões de CNPJs emitiram nos últimos 30 dias
2
Mais de 280 vezes
caiu o custo de usar modelo com desempenho do GPT-3.5, de nov. 2022 a out. 2024
Fontes: Portal Nacional da NF-e; Stanford, AI Index 202528
Quem fiscaliza
Já se trabalha com a população inteira
1
Receita Federal
Cerca de R$ 300 milhões de divergências em 3.455 empresas, 67 no ES. Cruzamento sem IA
2
CGU: Alice
Mais de 161 mil compras examinadas em 2024: 212 auditorias, R$ 1,25 bilhão em benefícios
Fontes: Receita Federal, ago. 2026 (divergências apontadas, não sonegação); CGU, Alice, 202429
Base fictícia
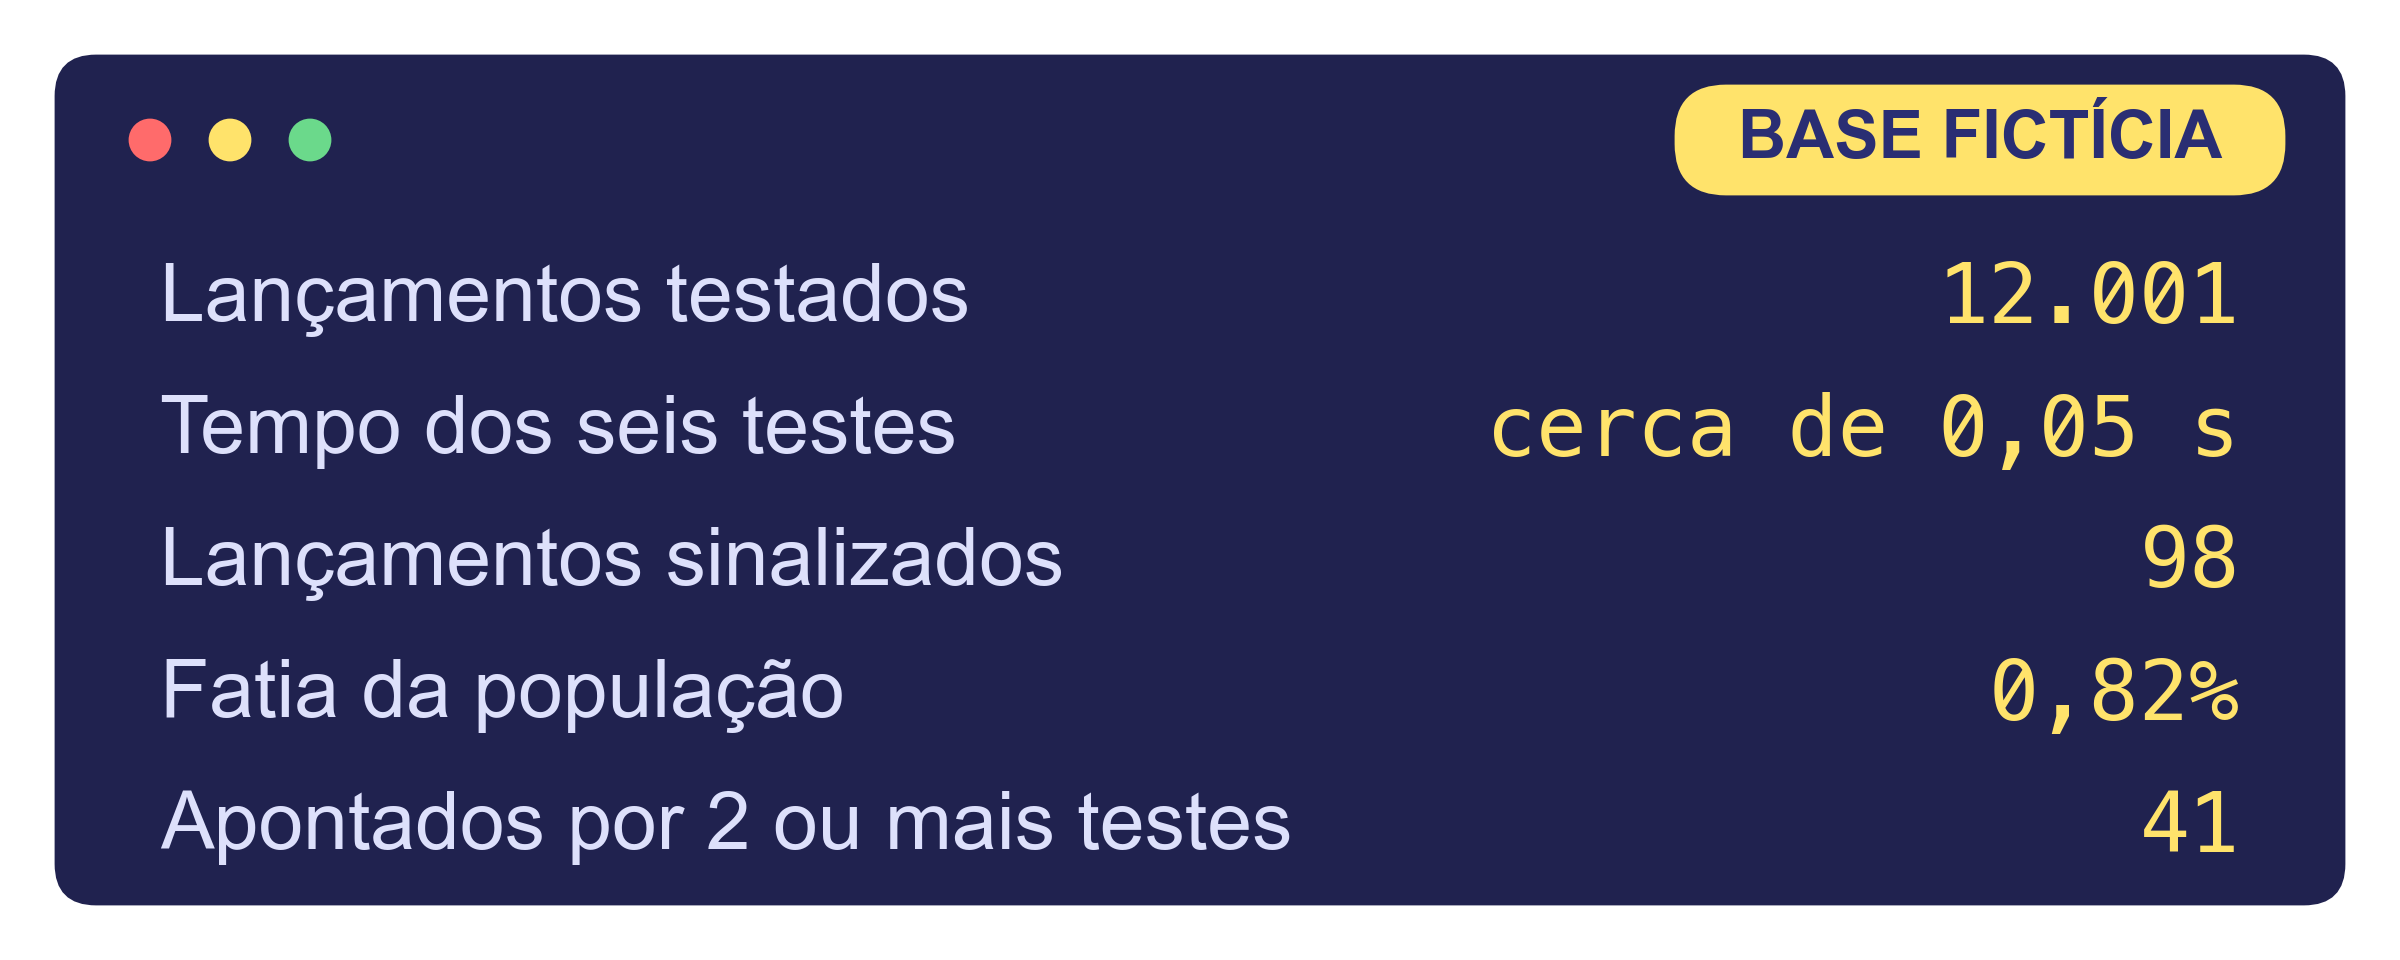
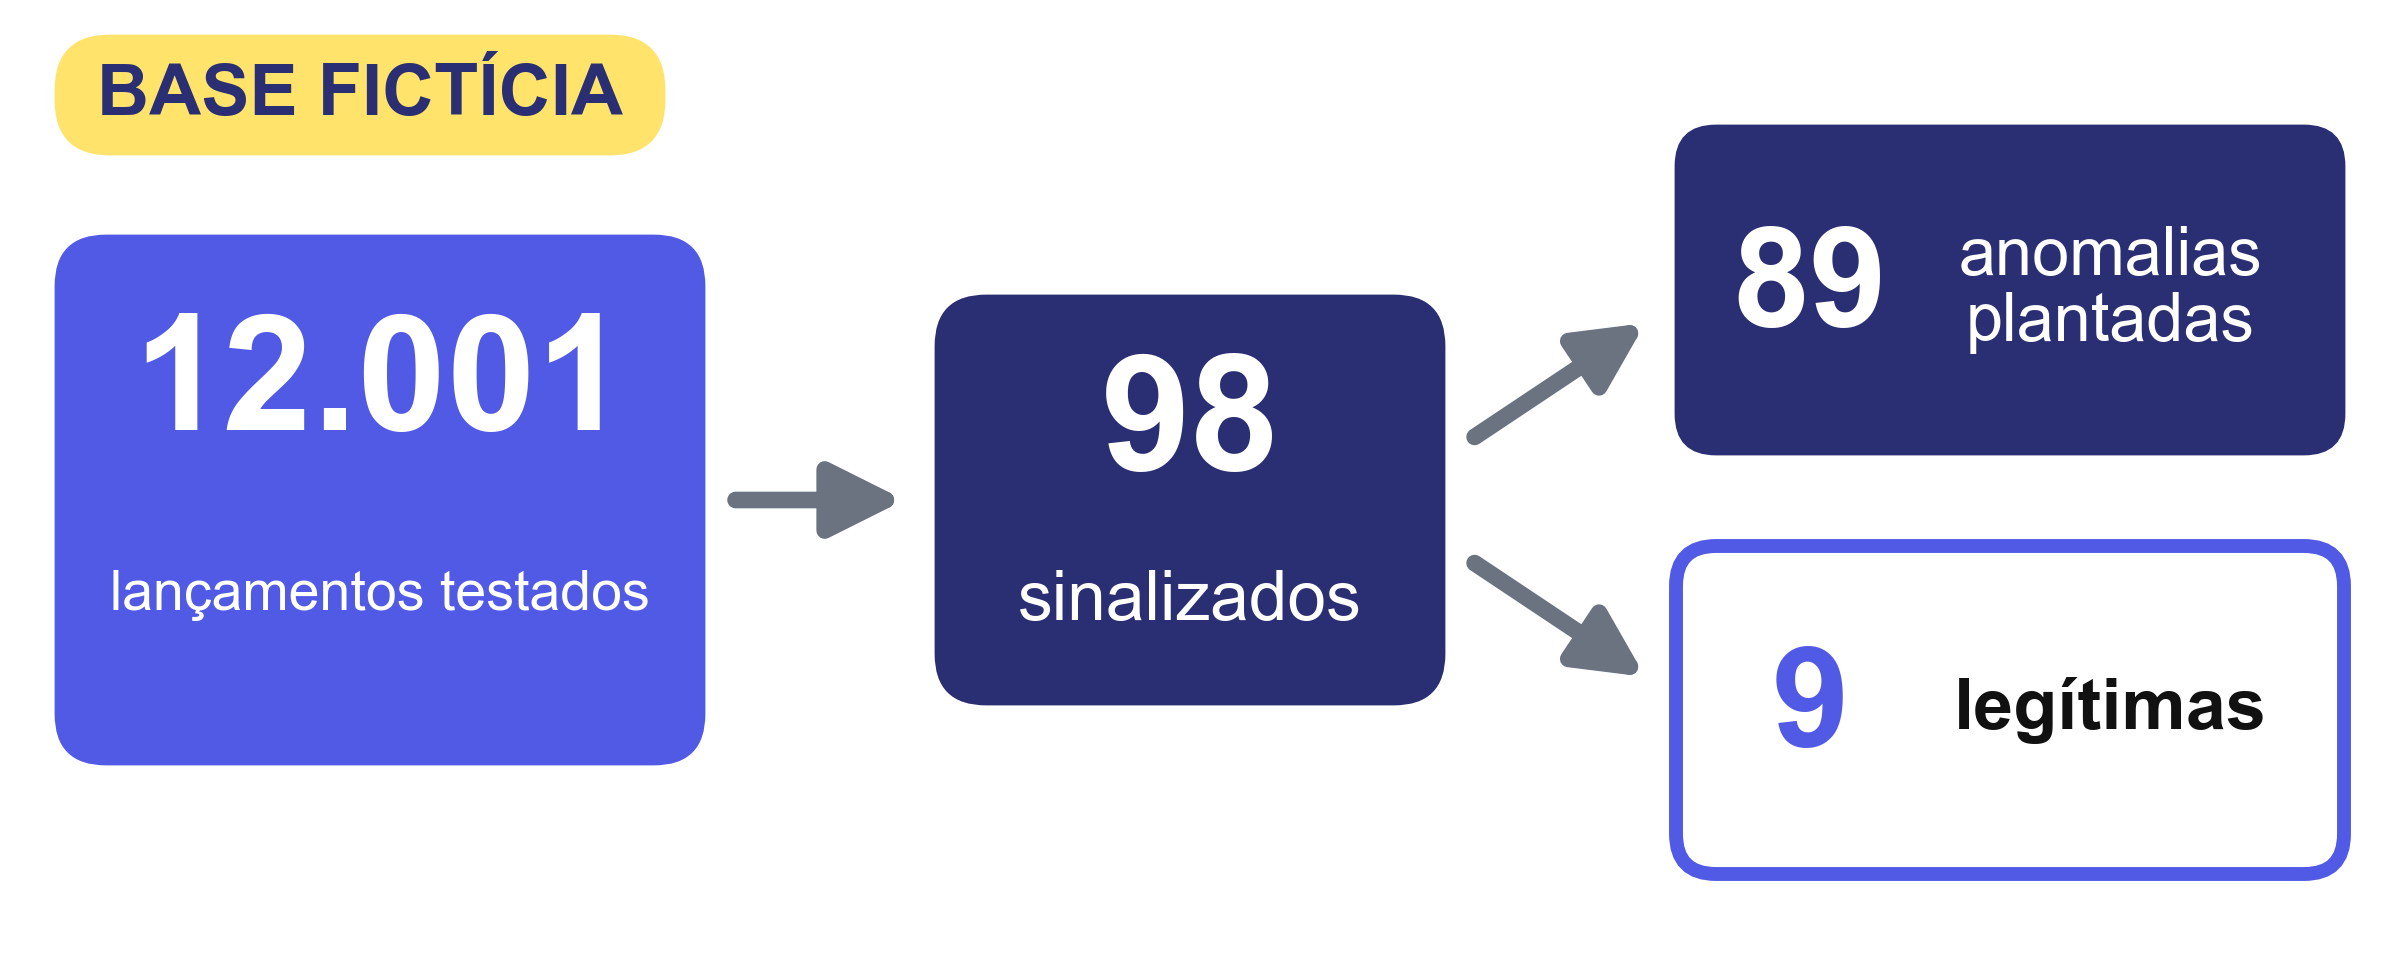
12.001
lançamentos no razão de contas a pagar de 2025
Empresa, fornecedores, contas e empregados inventados; anomalias plantadas. Seis testes em todos, sem amostra.
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real30
Base fictícia
Seis testes em 100% da população
DEMONSTRAÇÃO
- 1Duplicidade e fracionamento abaixo da alçada
- 2Manual em dia ou horário atípico
- 3Conta de fornecedor igual à de empregado
- 4Primeiro dígito e ajuste de fim de exercício
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real31
Base fictícia
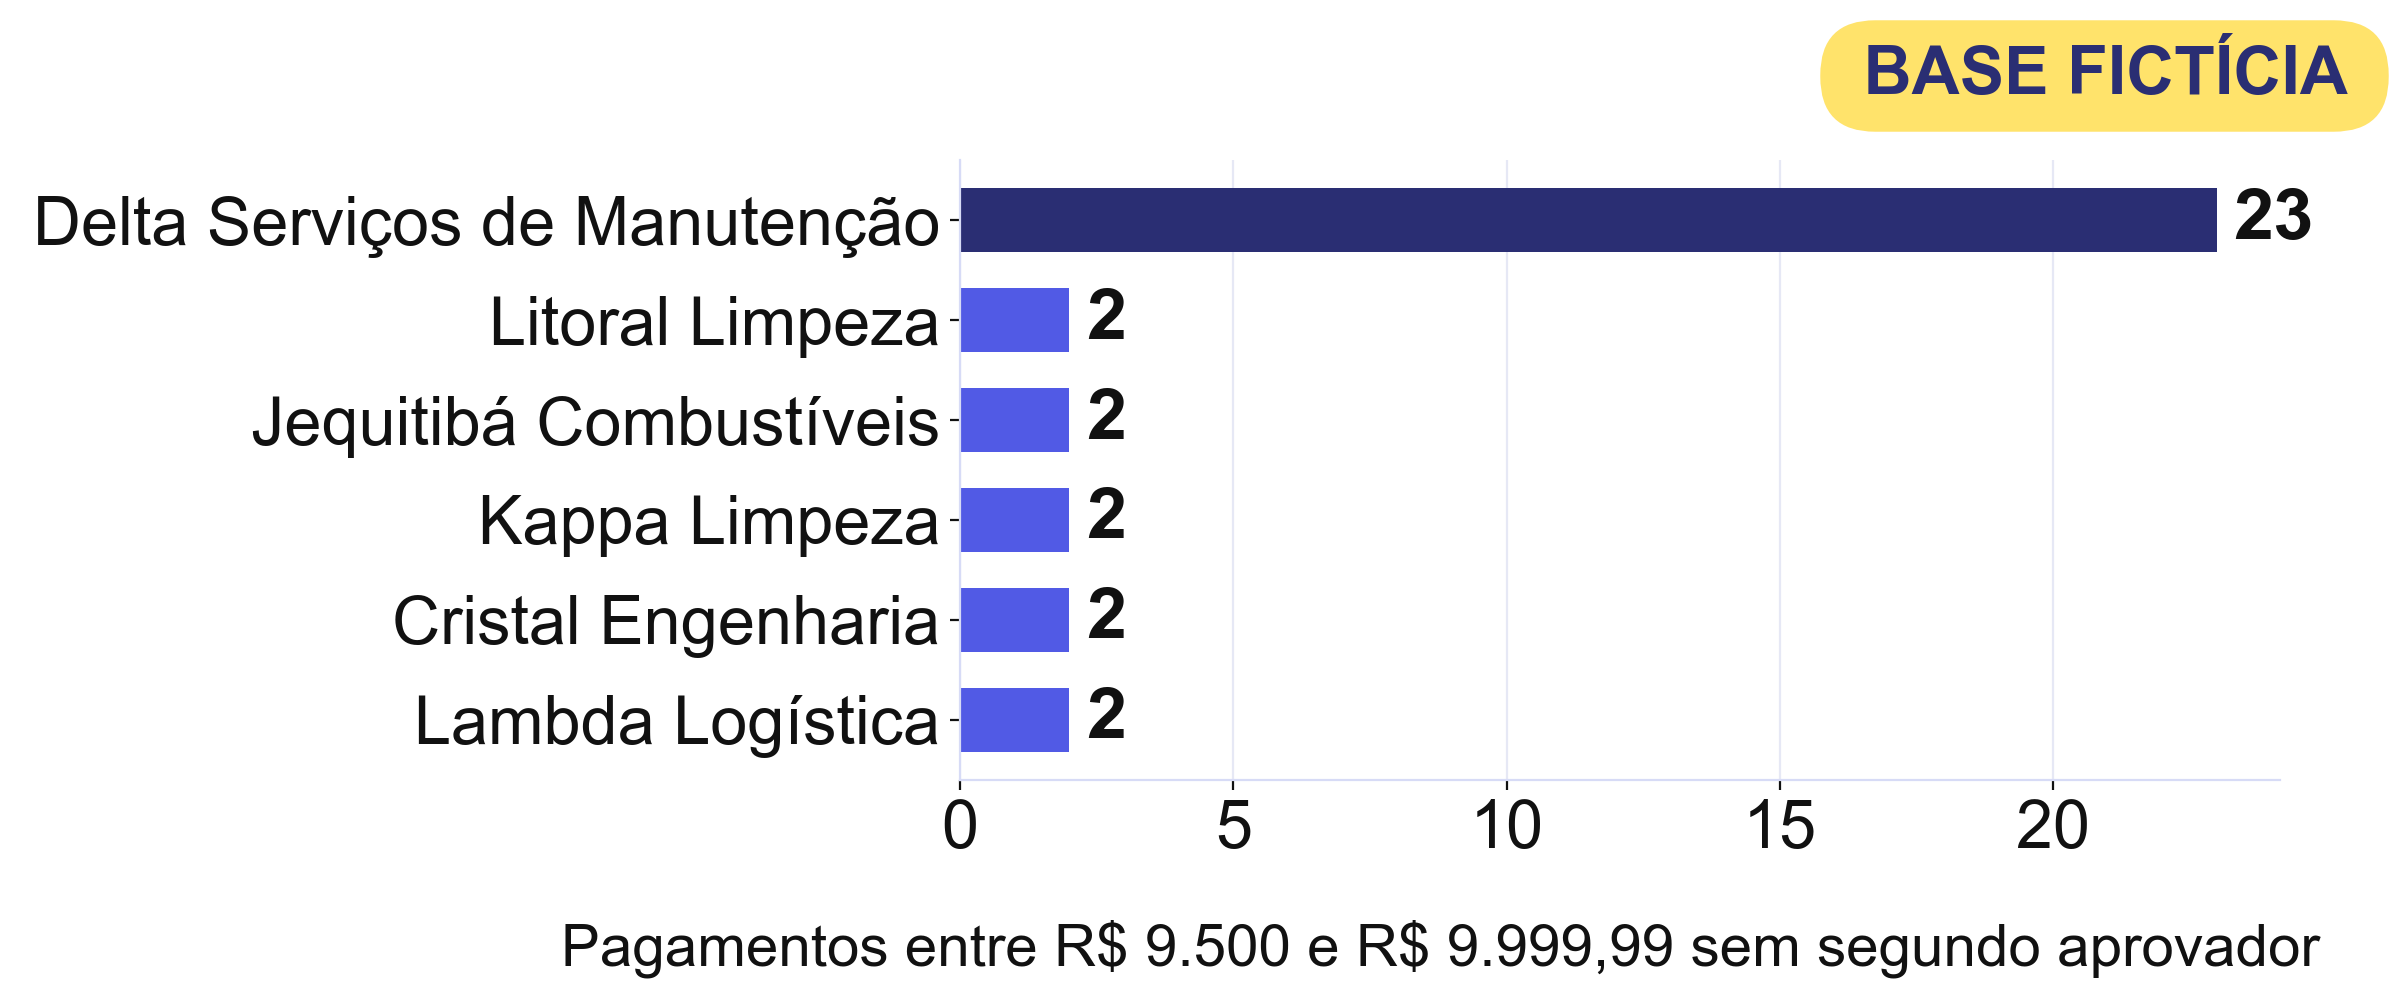
Fracionamento abaixo da alçada (nomes inventados)
Delta: 23 pagamentos entre R$ 9.700 e R$ 9.990, todos sem segundo aprovador
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real32
Base fictícia
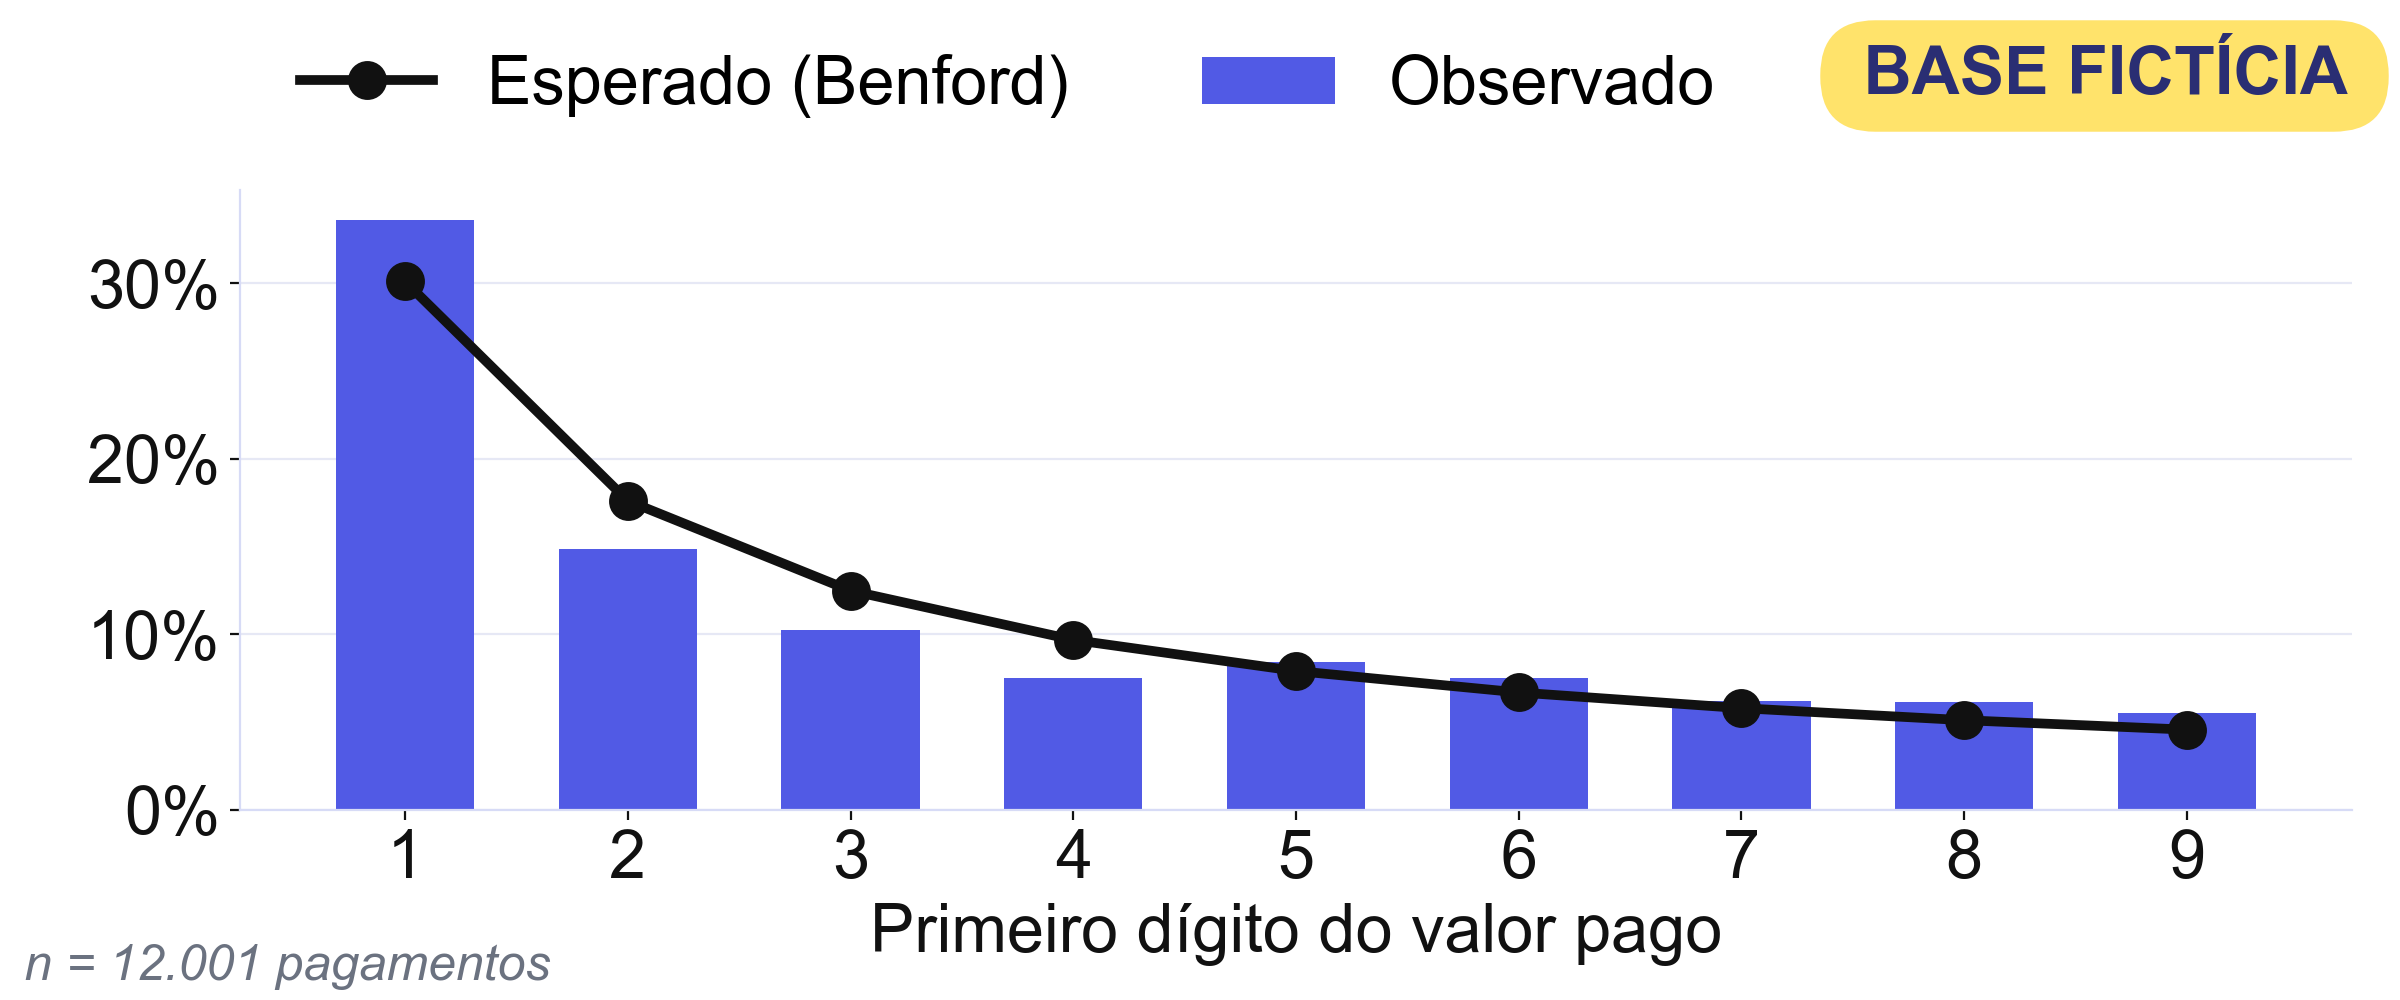
Teste de primeiro dígito: a população segue a curva
Desvio forte é sinal para olhar, não prova.
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real33
Base fictícia
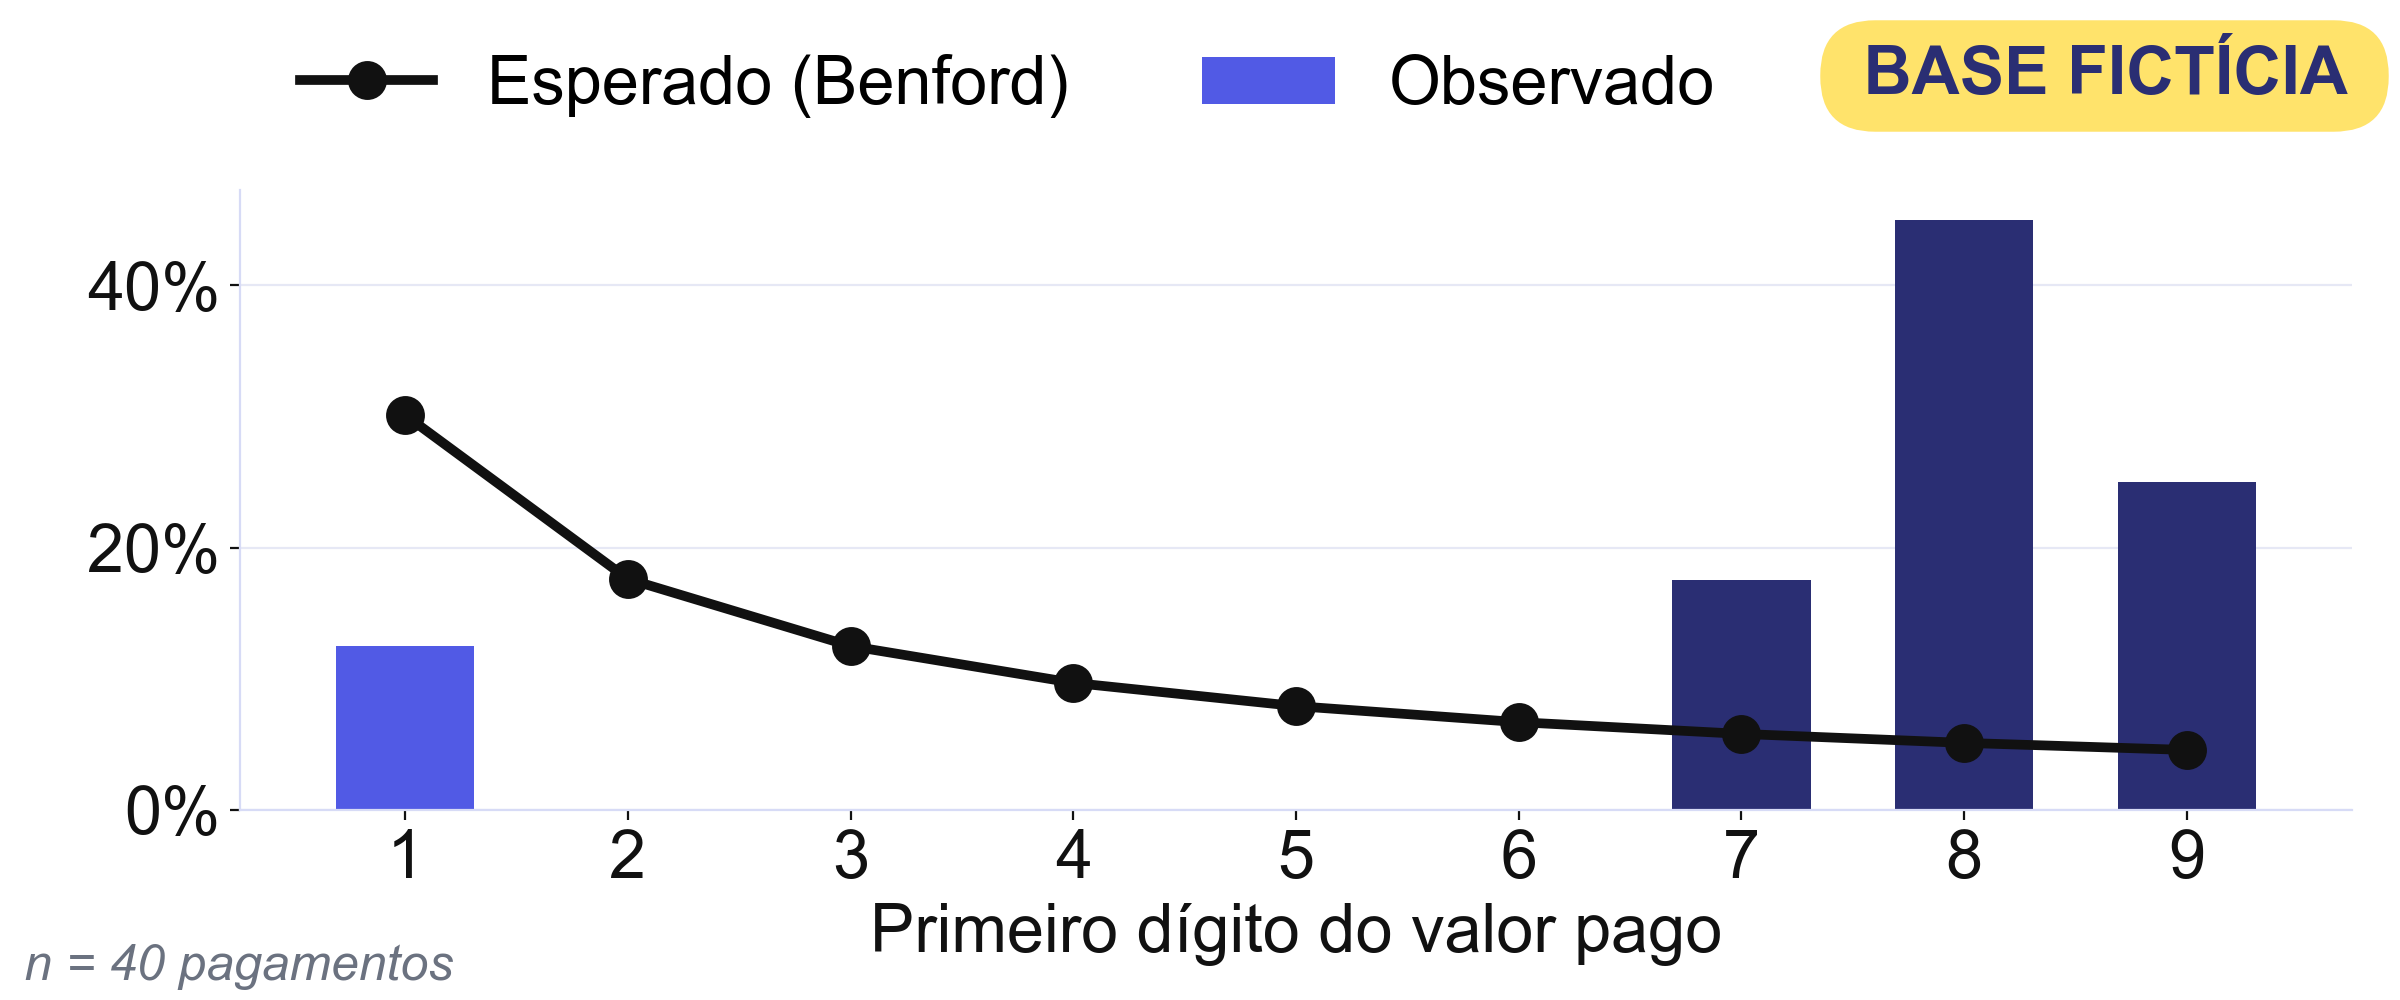
Ômega (nome inventado): excesso de 7, 8 e 9
87,5% dos valores começam com 7, 8 ou 9; a curva esperaria 15,5%. E 40 pagamentos para conta de empregado.
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real34
Base fictícia
R$ 250 mil
lançados às 23h48 de 31 de dezembro
Ajuste manual, sem nota, com o histórico “ajuste conforme orientação”.
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real35
Base fictícia
98
sinalizações
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real36
Base fictícia
Gabarito: a máquina acertou o padrão
Legítimas: 3 parcelas de contrato e 6 pagamentos num plantão de fechamento autorizado.
Base fictícia criada para esta demonstração; nenhuma empresa ou pessoa real37
Resposta tentadora
A máquina examinou 100%. Então a conclusão é 100% segura?
38
PCAOB, 2024
17%
dos apontamentos iniciais de inspeção de 2021 e 2022
O auditor não testou se os dados da empresa estavam completos e exatos. Fatia de apontamentos, não de auditorias.
Fonte: PCAOB, Spotlight sobre uso de dados e relatórios pelo auditor, abr. 2024. Dado dos Estados Unidos; auditorias sob normas do PCAOB40
A máquina que conversa
5
tipos de defeito nas respostas dos modelos
Alucinação, omissão, distorção, raciocínio falho e inconsistência. Alucinação: informação inexata ou fabricada que parece confiável.
Fontes: Portaria RFB 647/2026; FRC (regulador do Reino Unido; orientação, não norma), mar. 2026; NIST AI 600-1, 202441
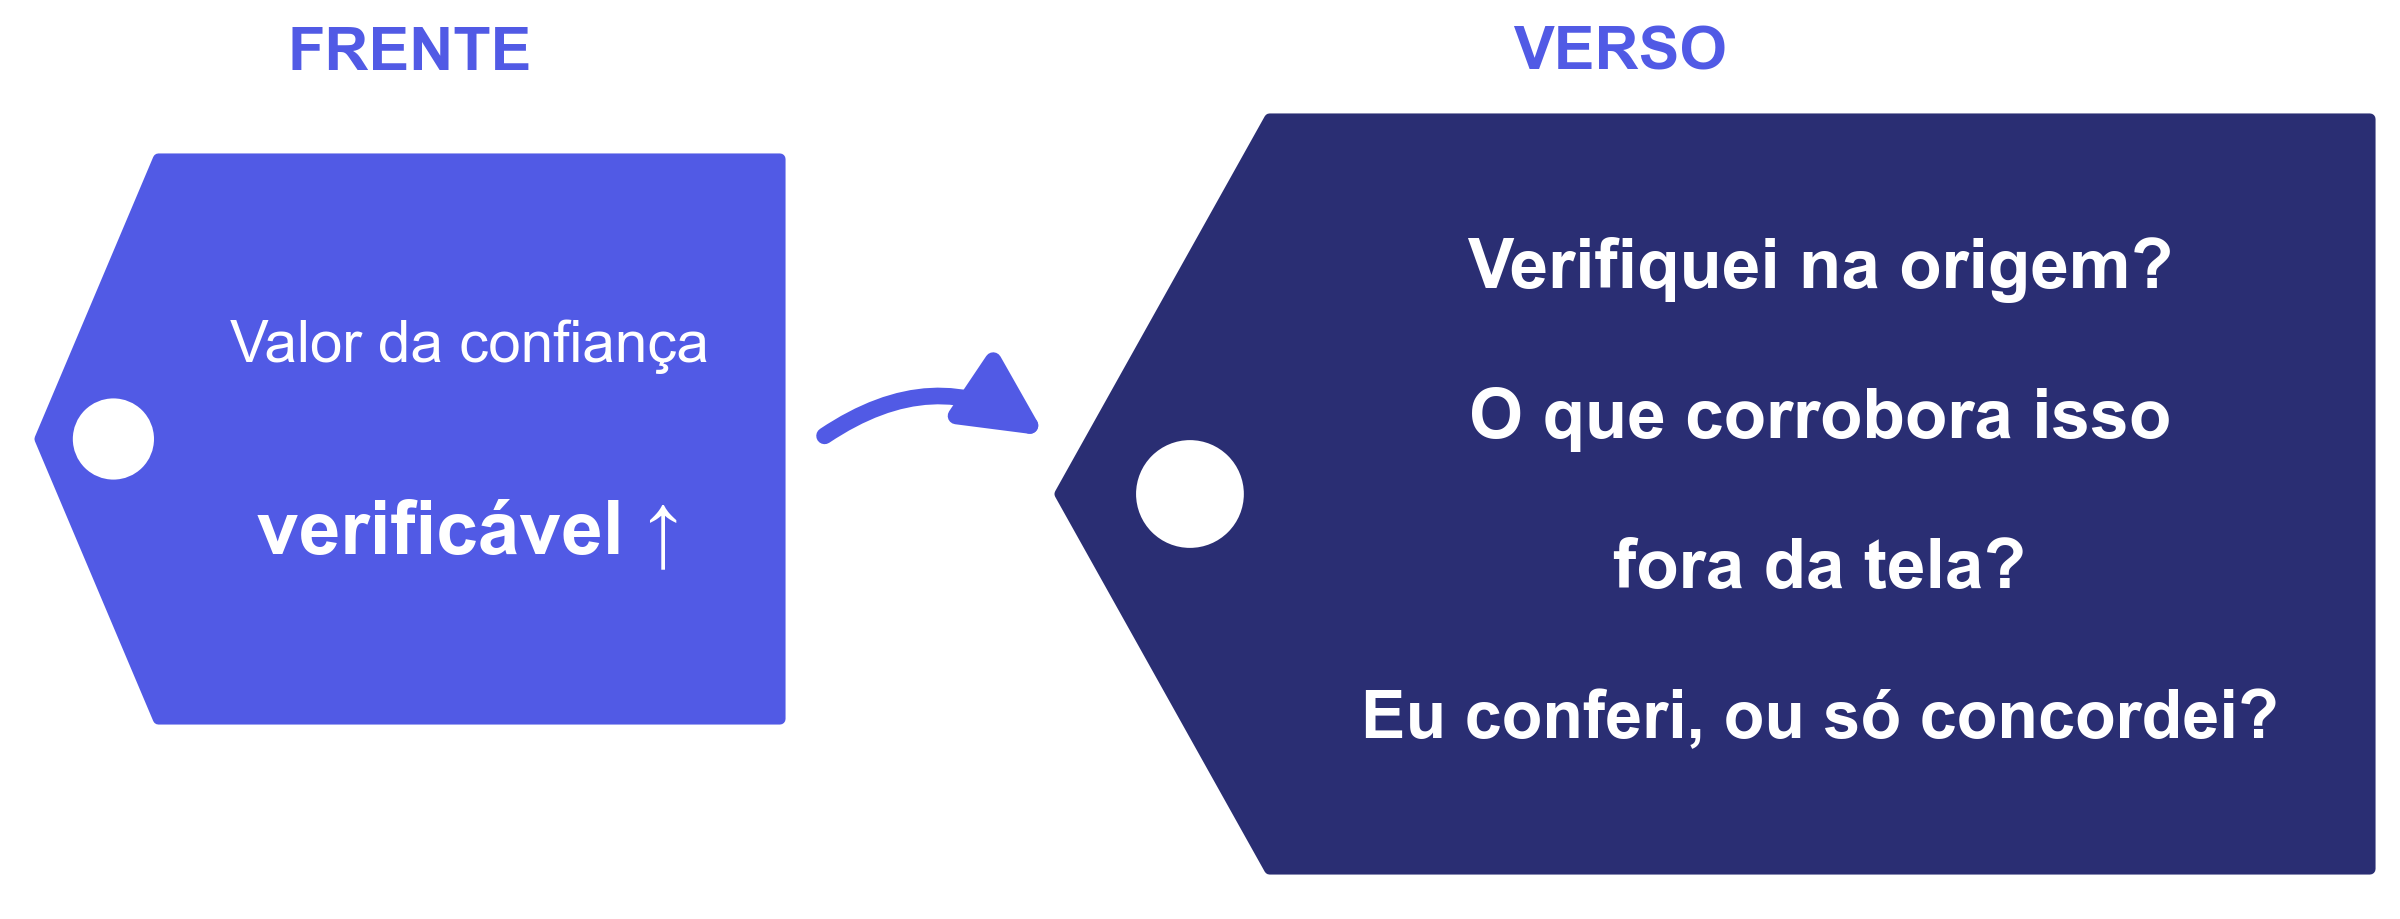
Ceticismo da máquina
O que corrobora isso fora da tela?
1
Em arquivo
Base de entrada, teste, saída e gabarito, que qualquer revisor da equipe examina
2
IAASB, ISA 500
Proposta: se não dá para replicar o resultado, buscar evidência que corrobore
3
FRC, 2025
Pode ser apropriado documentar versão, prompts, entrada completa e uso da saída
Fontes: IAASB, proposta da ISA 500, 2026; FRC, AI in audit, jun. 202542
A ideia desta tarde
Na era da IA, confiança se verifica,
na medida do risco.
43
Ceticismo da máquina
A segunda etiqueta vira
44
03
Terceiro preço
Errar com
convicção
ficou caro
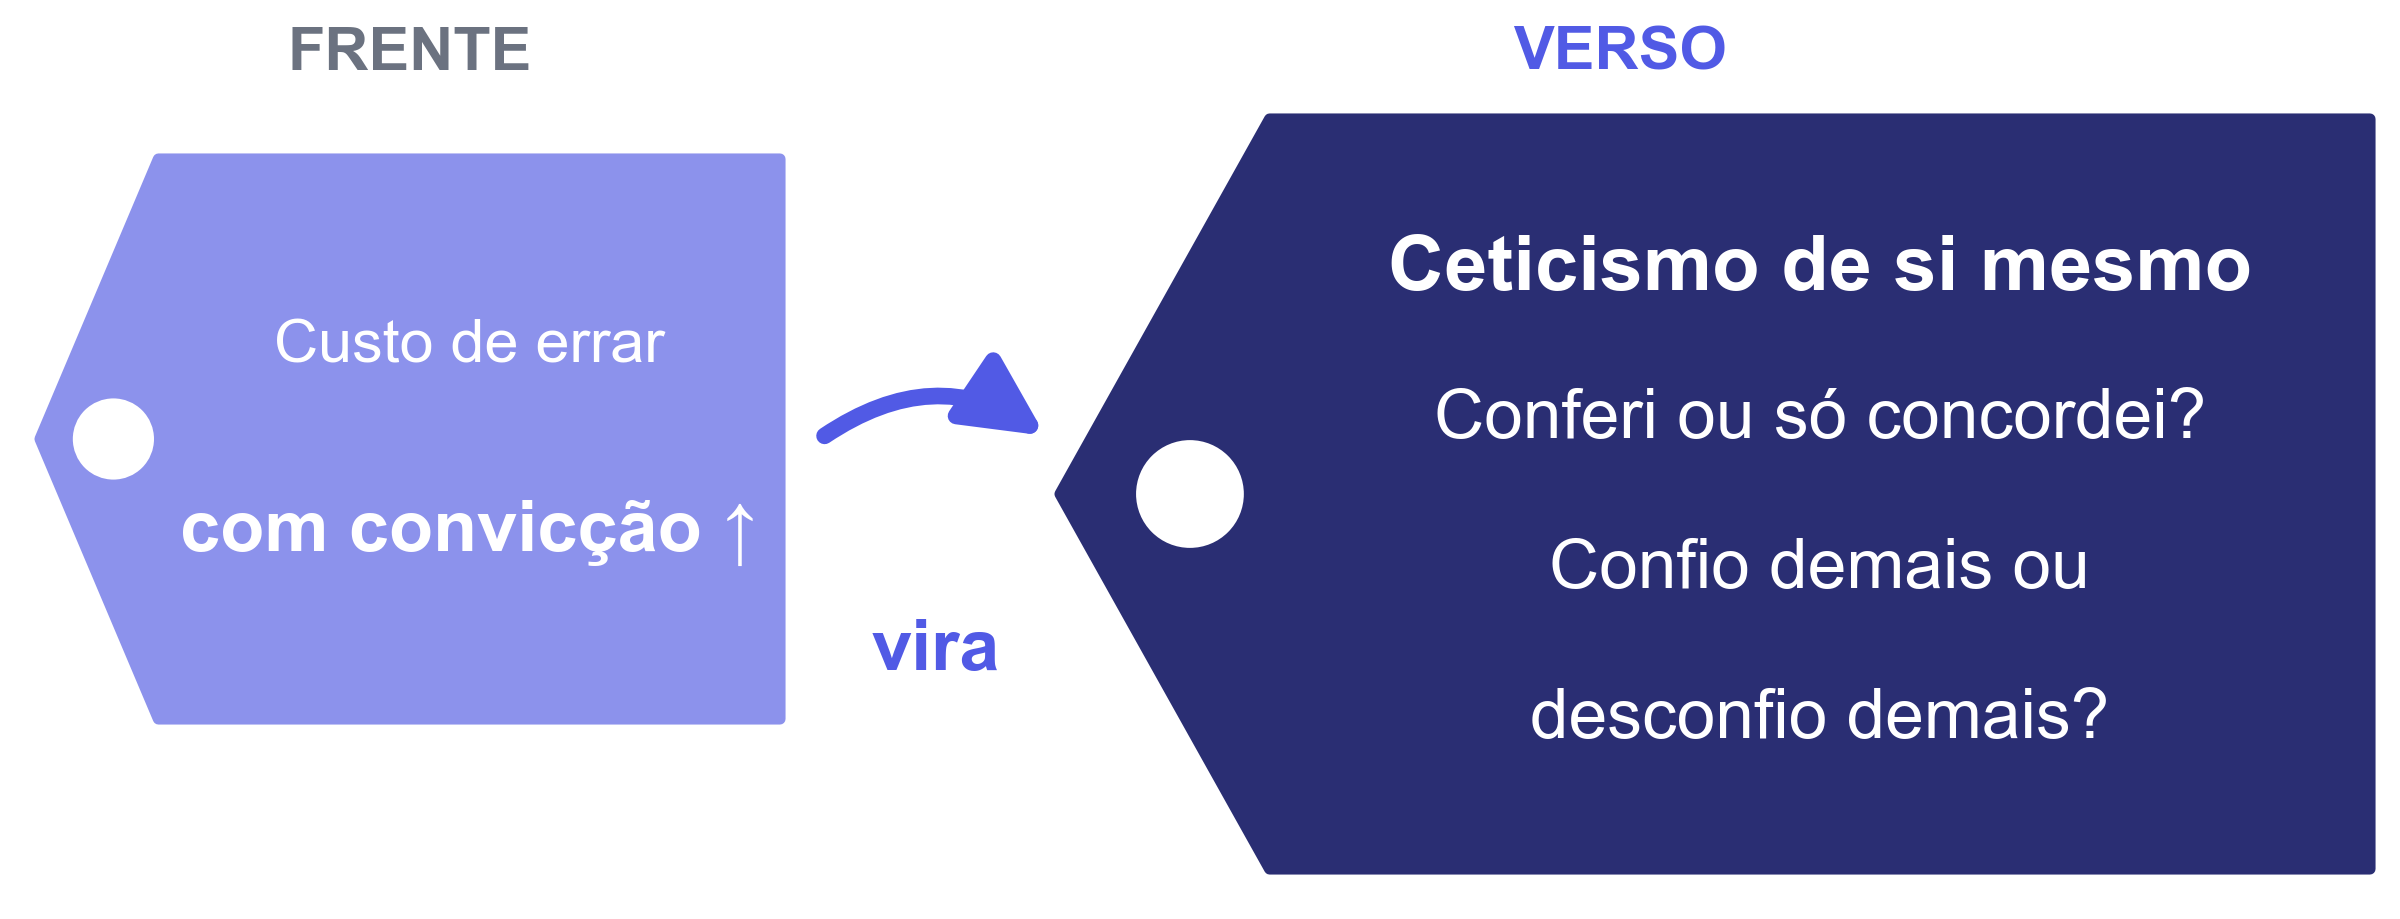
Custo de errar com convicção ↑
Quem usa responde
A responsabilidade não se divide com a máquina
- 1Portaria RFB 647/2026: quem usa a IA responde por revisar, validar e checar os fatos
- 2Decisão final do agente público, com juízo crítico e independente
- 3Proíbe ferramenta cujos termos permitam treinar modelos com dados da Receita
- 4FRC, 2026: segundo as normas de auditoria, o auditor humano é sempre o responsável
Fontes: Portaria RFB 647/2026; FRC, regulador do Reino Unido, orientação (não norma) sobre IA generativa em auditoria, mar. 202646
A IA dá a resposta.
Você responde por ela.
47
NBC TA 220 (R3)
Tendências que uma norma brasileira já descreve
- 1Automação: favorecer o resultado do sistema mesmo com razão para duvidar
- 2Confirmação: procurar o que confirma o que eu já pensava
- 3Ancoragem: ficar preso ao primeiro número que apareceu
- 4Excesso de confiança: achar que eu sei mais do que sei
NBC TA 220 (R3): exercícios iniciados a partir de 2023. Lista de exemplos, não exaustiva.48
Radiology, 2023
45%
de acerto dos muito experientes com a IA simulada errada
Com ela certa, 82%. Inexperientes: de cerca de 80% para 20%. Experiência amortece o tombo, mas não imuniza.
Fonte: Radiology, 2023; 27 radiologistas; IA simulada; anterior à IA generativa49
Journal of Accounting Research, 2022
Evidência contrária vinda da IA
pesou menos.
Auditores propuseram ajustes menores do que quando a evidência vinha de um especialista humano.
Fonte: Journal of Accounting Research, 2022. Experimento, não dado de campo; anterior à IA generativa50
Ceticismo de si mesmo
Confio demais ou desconfio demais?
51
Resposta tentadora
Então o seguro é voltar ao papel e à amostra?
52
Façam a conta
Voltar ao papel também tem preço
- 1A nota se confere na origem; o recibo de papel não tem chave para consultar
- 2A Receita cruzou as declarações de todas as empresas, não de uma amostra
- 3Recusar a máquina também é viés
- 4Meta-análise de 106 experimentos: com IA, melhor que o humano sozinho, mas pior que o melhor dos dois
Fonte: MIT, meta-análise na Nature Human Behaviour, 2024; a maioria dos estudos é anterior à IA generativa53
Resposta tentadora
Então ceticismo é desconfiar de tudo, sempre?
54
Proporção
Testar a autenticidade quando ela for relevante
- 1NBC TA 200: aceitar como genuíno, salvo razão contrária; investigar se houver dúvida
- 2Proposta da ISA 500, com emendas à ISA 200: testar a autenticidade quando for relevante
- 3EUA, normas do PCAOB: se a modificação for remota, o teste separado não é cobrado em inspeção
- 4Desconfiar demais tem vítima: 9 das 98 sinalizações eram legítimas (base fictícia)
Fontes: NBC TA 200 (R1); IAASB, consulta de 2026; PCAOB, AS 1105, 2025; base fictícia55
Ceticismo de si mesmo
A terceira etiqueta vira
56
Índice da OIT, 2025
A IA vai tomar o meu lugar?
Exposição à IA generativa
- Auxiliares de contabilidade e escrituração: grau mais alto
- Contadores: um degrau abaixo
e
O que isso quer dizer
- Exposição é de tarefas, não perda de emprego
- Impacto mais provável: transformar, não eliminar
Fonte: Organização Internacional do Trabalho, Working Paper 140, maio de 202557
Stanford, agosto de 2026
Uma pista para quem começa
Conhecimento codificado
- De livro e de procedimento
- A IA substitui melhor
x
Conhecimento tácito
- Da prática e da mentoria
- A IA complementa
Fonte: Stanford Digital Economy Lab, ago. 2026; dados dos EUA; não é prova de causa58
Deskilling
Perder habilidade por falta de uso, ou nunca chegar a ganhá-la
1
+48%
nas notas dos exercícios, praticando com a versão de chat comum
2
-17%
na prova sem IA, contra quem nunca usou. E não perceberam
Fonte: PNAS, 2025; alunos de ensino médio, Turquia, matemática, GPT-4; variações relativas59
A formação já está mudando
Para quem começa e para quem já exerce
- 1Diretrizes Curriculares 2024: IA, perícia judicial e ceticismo profissional
- 2Implantação obrigatória para quem ingressa a partir de 2026
- 3IFAC: redação sobre questionamento pensada para incluir perguntar à IA (a norma não cita IA)
- 4Trinta anos de profissão rendem com a disposição de conferir
Fontes: Resolução CNE/CES 1/2024; IFAC, normas internacionais de educação contábil60
Os três ceticismos num caso só
A quarta etiqueta: confiança verificável
61
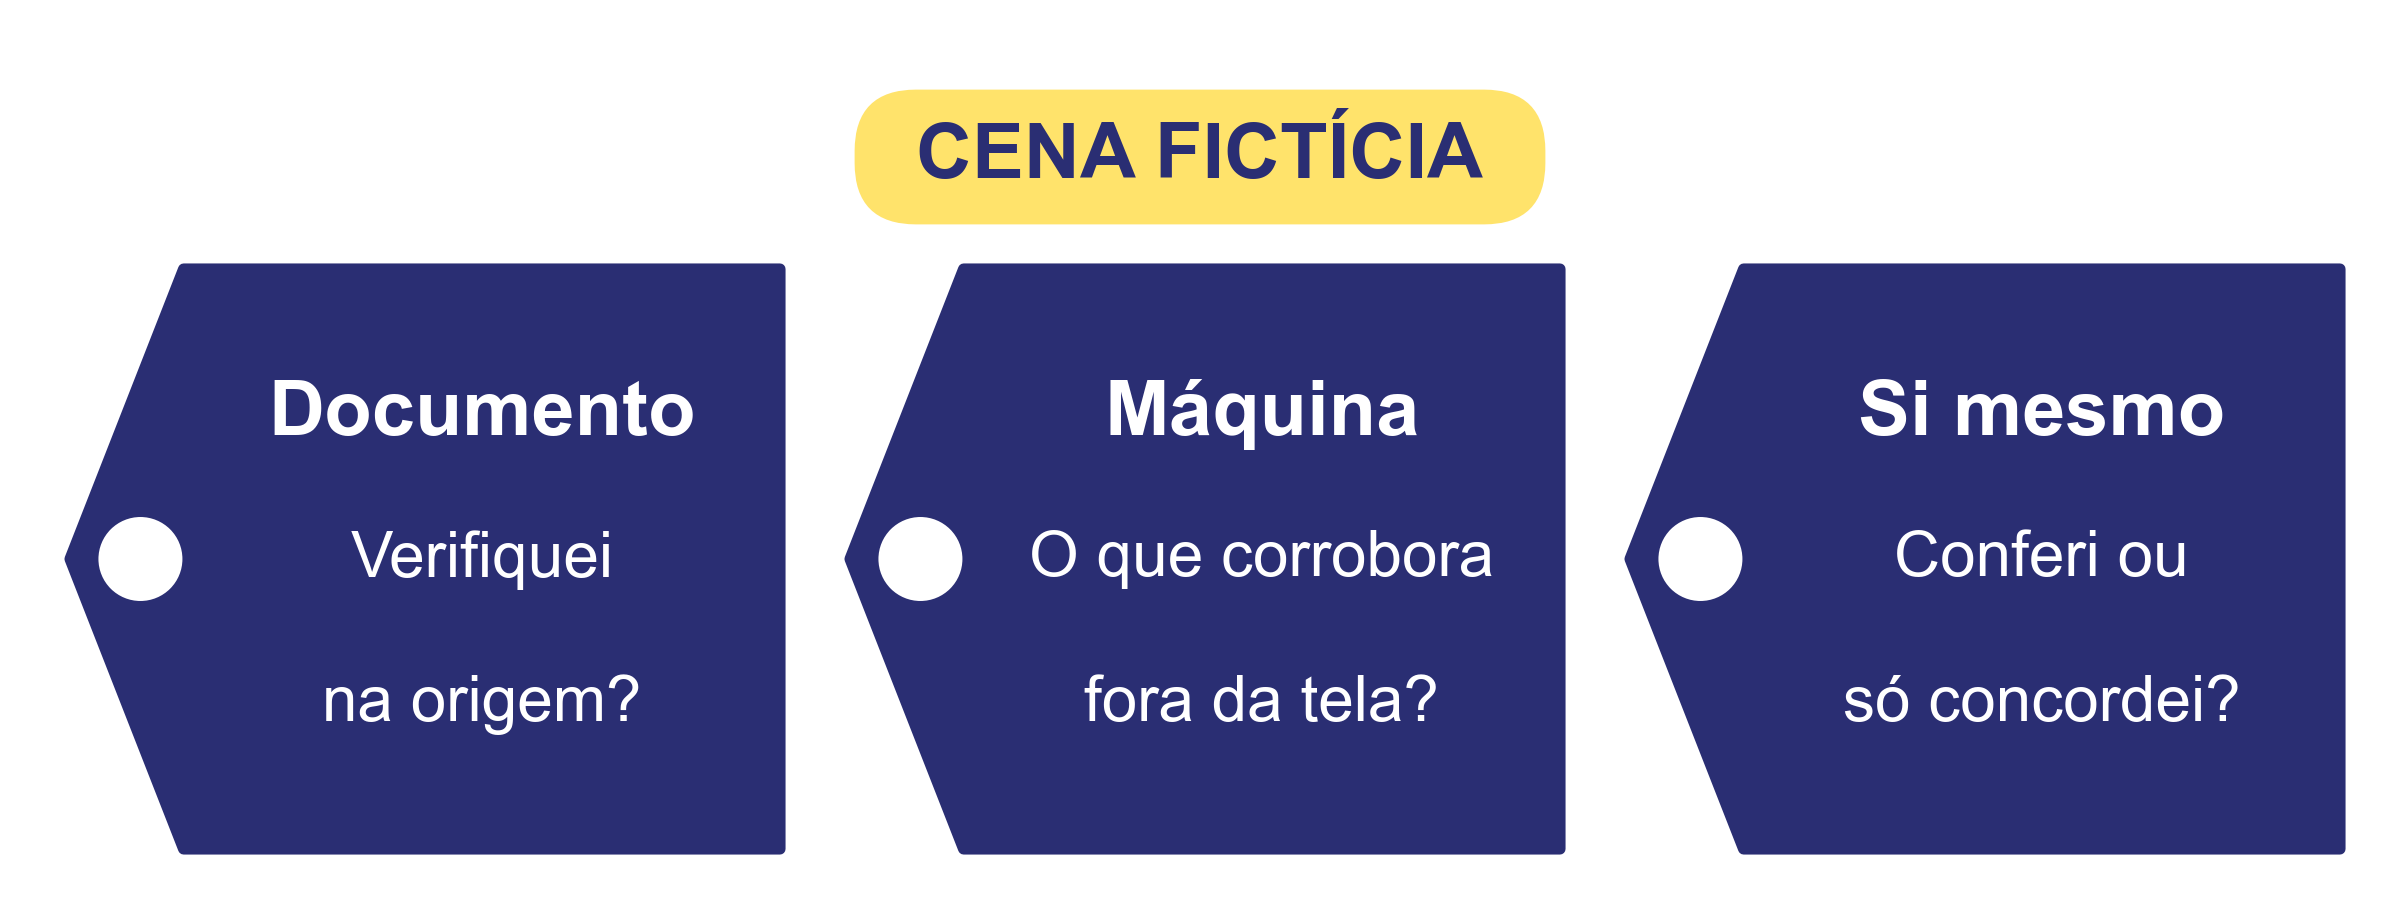
Cena fictícia
Antes de fechar: o que vocês conferem, e onde, fora da ferramenta?
62
Primeira conferência
O documento: na origem, não no PDF
1
Documento
Chave de acesso na base oficial, campo a campo; contrato, recebimento e terceiro
2
Máquina
Podia ir para a ferramenta? O que corrobora a resposta fora da tela?
3
Si mesmo
Conferi ou só concordei? O alerta é achado, não acusação
Fonte: Portal Nacional da NF-e; Ajuste SINIEF 7/2005. Cena fictícia63
Segunda conferência
A máquina: sigilo antes, corroboração depois
1
Documento
Chave de acesso na base oficial, campo a campo; contrato, recebimento e terceiro
2
Máquina
Podia ir para a ferramenta? O que corrobora a resposta fora da tela?
3
Si mesmo
Conferi ou só concordei? O alerta é achado, não acusação
Parâmetros: NBC PG 01 (sigilo); Resolução CNJ 615/2025; proposta da ISA 500 (IAASB, 2026)64
Terceira conferência
Si mesmo: eu conferi, ou só concordei?
1
Documento
Chave de acesso na base oficial, campo a campo; contrato, recebimento e terceiro
2
Máquina
Podia ir para a ferramenta? O que corrobora a resposta fora da tela?
3
Si mesmo
Conferi ou só concordei? O alerta é achado, não acusação
NBC TA 220 (R3): tendência de automação e excesso de confiança. Base fictícia: 9 de 98 legítimas65
Contribuições
O que fica desta tarde
66
Para amanhã de manhã
Três conferências fora da ferramenta e duas fronteiras
- 1A nota fiscal: na base oficial, campo a campo, e não no PDF
- 2A resposta da máquina: fonte aberta, teste em arquivo, evidência que corrobora
- 3A própria conclusão: das 98 sinalizações, 9 eram legítimas (base fictícia)
- 4Detector é pista; origem é prova. Recusar a IA também é falha de ceticismo
67
Contribuições
Na era da IA, confiança se verifica, na medida do risco
- 1Leitura pelo preço: falsificar e analisar ficaram baratos; errar com convicção, caro
- 2Três ceticismos: do documento, da máquina e de si mesmo
- 3Três conferências fora da ferramenta: a nota, a resposta e a conclusão
- 4Duas fronteiras: detector é pista, origem é prova; recusar a IA também falha
Carlos Chelfo | material da palestra: tres-ceticismos.vercel.app